賞与支払届の期限遅れや0円時は?書き方と提出ミス防止策を徹底解説
賞与支給後に会社側へ課される必須手続きが「賞与支払届」の提出です。従業員への振込を終えて一段落した現場を直撃するのが、「提出期限に間に合わない」「今回は支給額がゼロだったが書類は出すべきか」という実務上の疑問です。手続きの漏れや遅延は、将来受給する年金額の反映遅れや追徴金の発生など、労使双方に深刻な不利益をもたらします。
法改正やDX化が進む2026年現在の労務環境においても、届出の正確性とスピード対応が厳しく問われています。本稿では、日本年金機構への提出ルールから記載の急所、ペナルティを回避する実践的な対応策まで、人事・労務担当者が現場で迷わないための判断軸を整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:賞与支給日から5日以内の提出が法定期限であり、支給実績が「0円」の場合でも賞与不支給報告書の提出義務がある。
- 要点2:賞与支払届が遅れた場合は放置せず直ちに提出すれば大半が受領されるが、悪質な未提出は追徴金や立入検査の引き金になる。
- 要点3:標準賞与額の上限枠(厚生年金月150万円、健康保険年度573万円)を正しく把握し、電子申請e-Govを活用した早期処理が安全策。
【基本ルール】賞与支払届とは?対象となる支給や日本年金機構への提出義務
賞与を支給した事業所は、正式名称である健康保険厚生年金保険被保険者賞与支払届を作成し、日本年金機構へ届け出る義務を負います。提出期限は「支給日を含めて5日以内」と極めてタイトに設定されており、給与計算業務と並行して素早く処理を進めなければなりません。
社会保険における「賞与」とは、労働の対償として支払われる給与のうち、年3回以下支給される金銭または現物を指します。年4回以上定期的に支払われる手当は「賞与」ではなく通常の報酬として扱われ、算定基礎届や随時改定(月額変更届)の対象となるため注意してください。決算賞与やインセンティブ手当、寸志といった名目であっても、実質的に労働対償であれば原則としてすべて届出の対象に含まれます。
「0円でも出す?期限遅れは?」担当者を悩ませる決定的な注意点とリスク
実務の現場で最も質問が集中するのが、「全社または特定の被保険者に賞与が出なかったときの対応」と「締め切りを過ぎてしまった場合のペナルティ」です。
業績不振や査定の結果、登録されている全従業員に対して賞与を支給しなかった月がある場合、「支給実績がゼロだから何も出さなくてよい」と判断するのは完全な誤りです。支給がなかった事業所は、空白期間の状況を証明するために賞与不支給報告書を日本年金機構へ提出しなければなりません。これを怠ると、年金機構側からは「届出の提出漏れ」とみなされ、督促状が届く原因になります。
一方、賞与支払届が遅れた場合の対処法はどうでしょうか。法定の5日を過ぎてしまった場合でも、過度に慌てて隠蔽したり放置したりせず、ミスに気づいた時点で速やかに管轄窓口へ提出すれば、大半のケースで通常通り受理されます。年金機構窓口で事情を尋ねられる場面はあっても、自主的な遅れであれば即座に過料が科される事態はまずありません。
危険なのは、放置を続けた結果として督促を無視することです。届出を長期間放置すると、健康保険法第208条や厚生年金保険法第102条の罰則規定(6か月以下の懲役または50万円以下の罰金)が適用されるリスクを抱えるほか、年金事務所による抜き打ちの立入検査や過去に遡った保険料の一括追徴という重い代償を払う羽目になります。
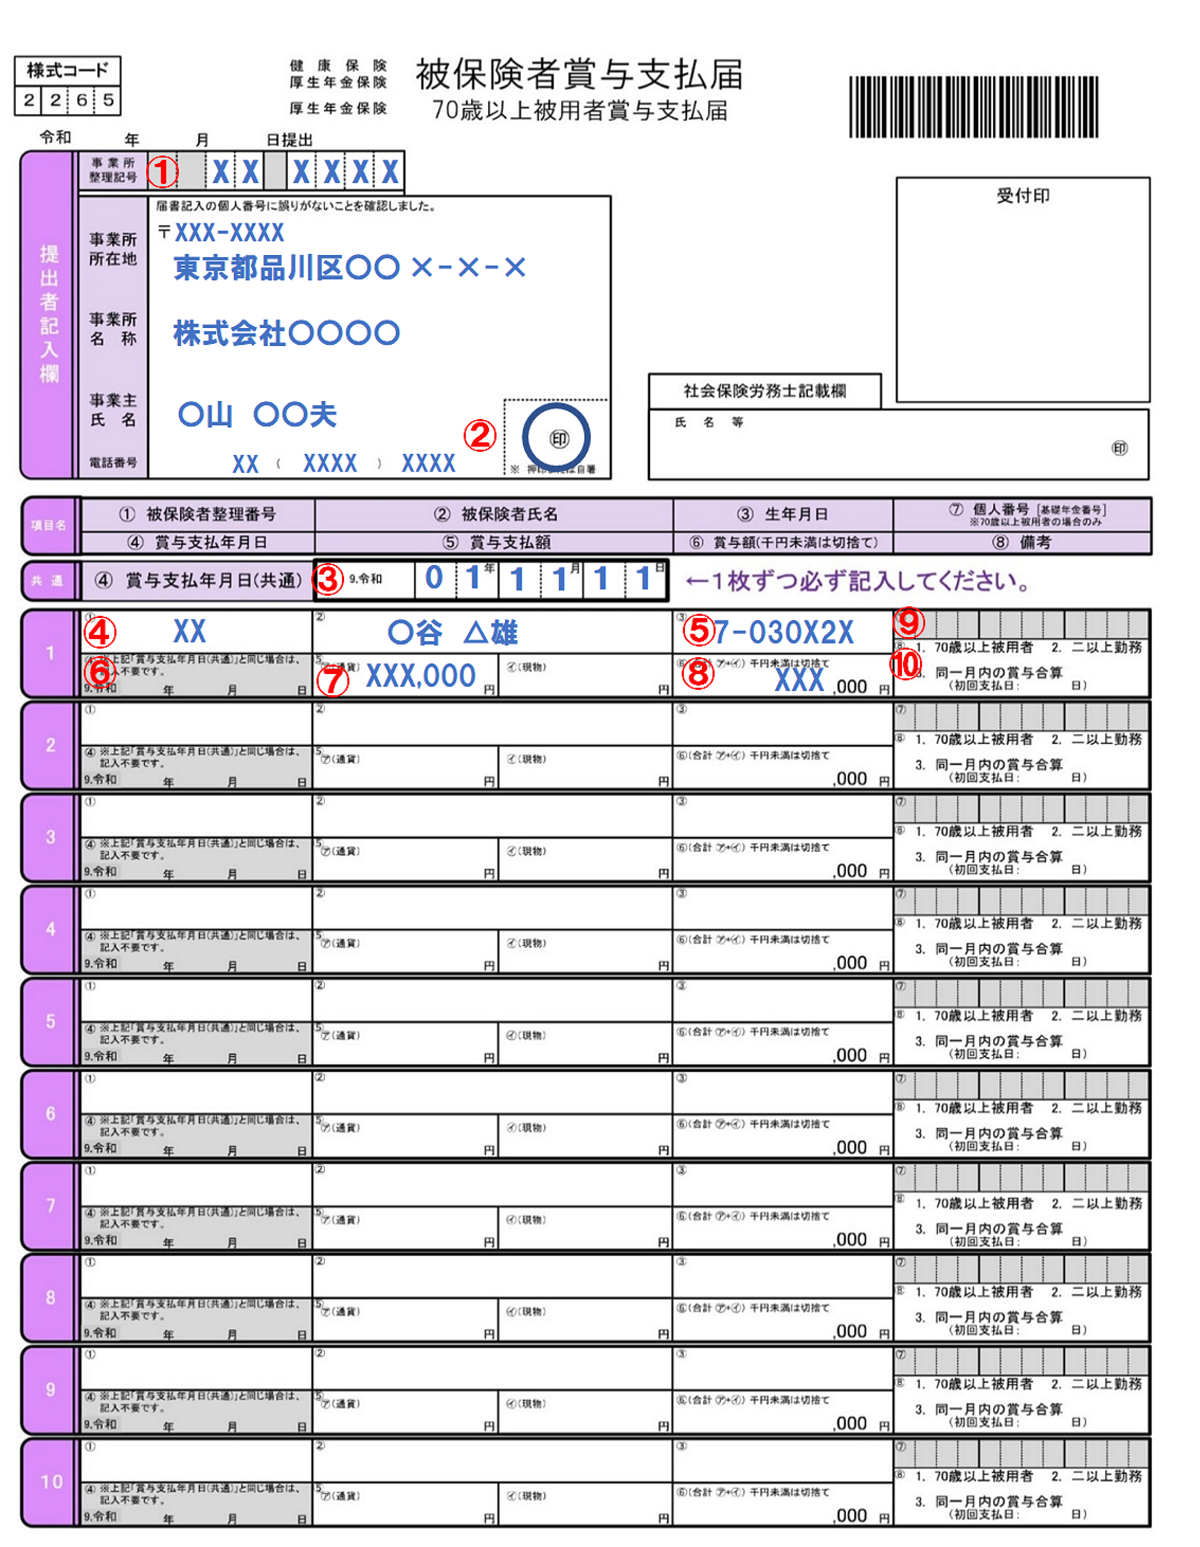
【完全図解】健康保険厚生年金保険被保険者賞与支払届の書き方と記載例
届出書類作成時のミスを根絶するために、賞与支払届書き方の基本構造を把握しましょう。現在は日本年金機構からあらかじめ被保険者の氏名や生年月日が印字された用紙が届くケースが主流ですが、記載ミスが頻発するポイントは限定されています。
用紙上段には事業所整理記号や事業所所在地・名称を記入します。各被保険者の行には、以下の手順で金額を転記していきます。
1. 通貨による額:税金や社会保険料を天引きする前の「賞与支払総額(額面)」を記載します。
2. 現物による額:自社製品や食事券など金銭以外で支給したものがあれば、厚生労働大臣が定める現物給与価額に基づいて換算した数値を記入します。
3. 賞与支払年月日:実際に口座振込や手渡しを行った正確な支給日を記入します。
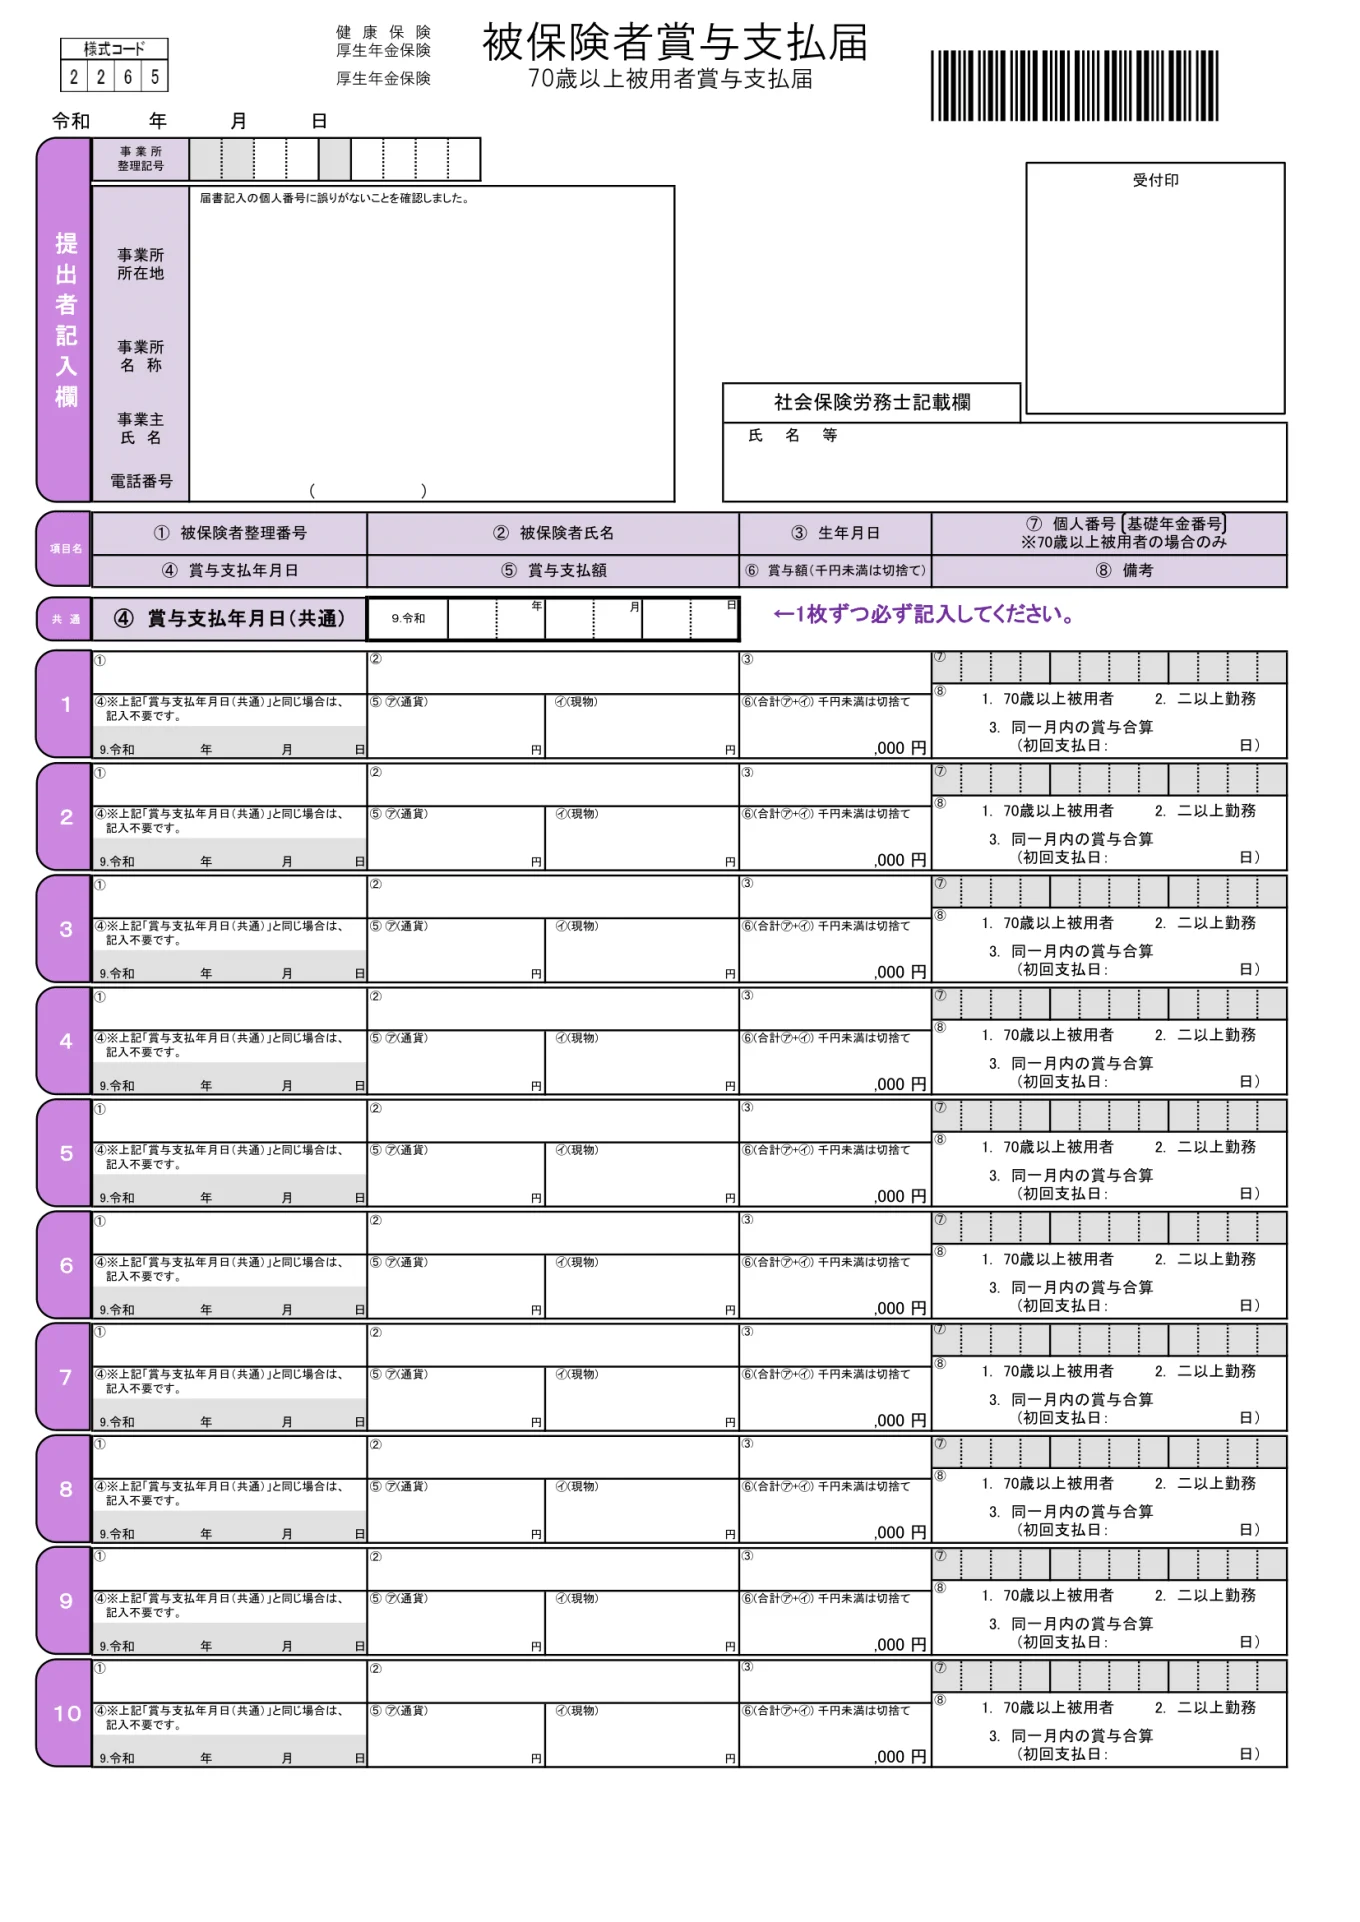
届出の簡素化が進んだ結果、かつて必須だった「賞与支払届総括表」はすでに廃止されており、基本手続きにおいて別途求められる賞与支払届添付書類は原則として不要です。ただし、70歳以上で厚生年金保険の被保険者資格を喪失したまま雇用を継続している社員(70歳以上被用者)がいる場合には、「70歳以上被用者賞与支払届」を併せて作成する作業が発生します。
知っておくべき社会保険料計算の仕組みと標準賞与額上限の最新基準
賞与支払届を提出する主目的は、従業員ごとの「標準賞与額」を確定させ、正しい社会保険料計算を行う点にあります。標準賞与額とは、賞与支払総額から1,000円未満の端数を切り捨てた金額を指します。例えば、支給額が456,789円であれば、標準賞与額は456,000円です。
ここで見落としてはならないのが、標準賞与額上限の存在です。高額な賞与が支給された場合でも、徴収される保険料には以下の天井が設けられています。
・厚生年金保険:1か月あたり150万円が上限(同月内に2回支給された場合は合算して150万円)
・健康保険:年度内(毎年4月1日〜翌年3月31日)の累計額で573万円が上限
この枠を超えた支給部分には社会保険料がかかりません。しかし、上限を超えているからといって事業所側で勝手に届出額を削る行為は禁止です。賞与支払届にはあくまで「実支給額」を記入し、年金機構側が登録データに基づいて上限判定と保険料決定を行います。
電子申請e-Govから窓口まで|賞与支払届提出先と提出手順の最適化
書類が完成した後の提出ルートには複数の選択肢が存在します。賞与支払届提出先は、事業所の所在地を管轄する年金事務所(または事務センター)です。自社が健康保険組合に加入している事業所の場合、年金事務所に加えて「加入中の健康保険組合」へも別途届出が必要なケースがあるため、規約の確認を怠ってはなりません。
提出方法別の特徴は次の通りです。
・電子申請(e-Gov / マイナポータル):2026年の労務管理でデファクトスタンダードとなっている方式です。24時間どこからでも申請でき、公文書の電子取得までワンストップで完結します。特定の大企業には電子申請が義務化されていますが、中小企業にとっても事務工数削減の観点から最大のメリットをもたらします。
・郵送:管轄の事務センターへ送付します。配送事故による個人情報漏洩を防ぐため、特定記録郵便や簡易書留など追跡可能な手段を選ぶ必要があります。
・窓口持参:記載内容に疑義がある際、職員にその場で確認してもらえる安心感がありますが、移動や待ち時間の拘束が発生します。
【賞与支払届】に関するよくある質問(FAQ)
Q1:賞与を支給した直後に従業員が退職した場合、賞与支払届は必要ですか?
A1:必要です。支給日に在籍していれば賞与支払届の提出義務が生じます。ただし、社会保険料の控除対象になるかどうかは「退職日」によって判定されます。資格喪失日(退職日の翌日)が賞与支給月と同じ月にある場合、その月の社会保険料は発生しないため保険料控除は不要ですが、賞与支払届自体の提出は省略できません。
Q2:育児休業中や産前産後休業中の従業員に賞与を出した場合はどうなりますか?
A2:免除期間中であっても、賞与支払届の提出は必須です。休業期間中の社会保険料は労使ともに免除されますが、免除手続きと賞与支払届は別の手続きです。届出を出すことで従業員の標準賞与額が正しく年金原簿に蓄積され、休業終了後の将来受給年金額に正当に反映されます。
Q3:役員賞与の支給でも同じ手続きが必要ですか?
A3:役員であっても社会保険(健康保険・厚生年金保険)の被保険者であれば、一般の従業員と全く同じく賞与支払届を提出する必要があります。事前確定届出給与などで税務署に提出しているか否かにかかわらず、社会保険の手続きを切り離すことはできません。
まとめ:法令遵守とミスゼロの実務を目指して
賞与支払届は、支給日から5日以内という厳しい期限が設定されているため、賞与シーズンの人事労務を圧迫しがちな業務です。しかし、支給がなかったときの「賞与不支給報告書」の確実な提出や、上限額のルール理解、さらには電子申請e-Govの積極活用を進めることで、手続きの遅延やミスは大幅に抑制できます。
従業員の将来の年金権を守り、会社としてのコンプライアンス体制を強固に保つためにも、支給前からのスケジュール管理と正確なデータ入力を徹底してください。 (出典: 賞与 支払 届(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
