公務員の年金はいくらもらえる?2026年最新試算と優遇神話の真相
「公務員は年金も退職金も民間より手厚く、老後は安泰」――長年信じられてきたこの認識は、もはや過去の遺物になりつつあります。かつて手厚い上乗せ給付を誇った共済年金は制度改正によって姿を変え、公務員の懐事情も大きな転換期を迎えました。
物価高と社会保険料の負担増が続く2026年現在、公務員が実際に受け取れる年金額はいくらなのか。かつての「職域加算」が廃止された背景から、最新シミュレーションに基づくリアルな手取り額、退職金の現在地まで、公務員の老後設計に関わる実情を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公務員と民間の年金格差は2015年の制度一元化で実質消滅し、現在の公務員厚生年金の平均受給額は月額約15万8,000円。
- 要点2:手厚い優遇の象徴だった「職域加算」は廃止され、新設の「年金払い退職給付」は自分自身の積立方式へ移行したため給付水準は大幅に低下。
- 要点3:退職金も過去15年で数百万円規模の削減が続いており、2026年の年金制度改正議論を踏まえた自助努力(iDeCo等)が不可欠。
「公務員は年金で優遇されている」は本当か?共済年金一元化の真実
インターネット上や世論で根強くささやかれる「公務員の年金優遇説」ですが、現在の制度において公務員だけが特別扱いされている事実は存在しません。大きな転換点となったのが、2015年10月に施行された「共済年金と厚生年金の一元化」です。
それまで公務員が加入していた共済年金は保険料率が民間企業より低く設定されていたにもかかわらず、給付水準は高いという構造的な不公平を抱えていました。しかし一元化に伴い、保険料率は段階的に引き上げられ、2018年には民間サラリーマンと同じ18.3%に統一されています。
さらに世論の強い批判を浴びていたのが、公務員年金の「3階部分」と呼ばれた職域加算の存在です。民間企業の上乗せ年金(企業年金)に相当する部分ですが、実質的に全額公費や共済掛金で終身支給される破格の仕組みでした。これが「官民格差の象徴」として2015年に完全廃止されたことで、制度上の優遇は完全に幕を下ろしました。現在報じられる「公務員年金の減額真相」は、まさにこの一元化と上乗せ廃止が招いた必然的な結果です。
【2026年最新試算】公務員年金の平均受給額と手取り額のリアル
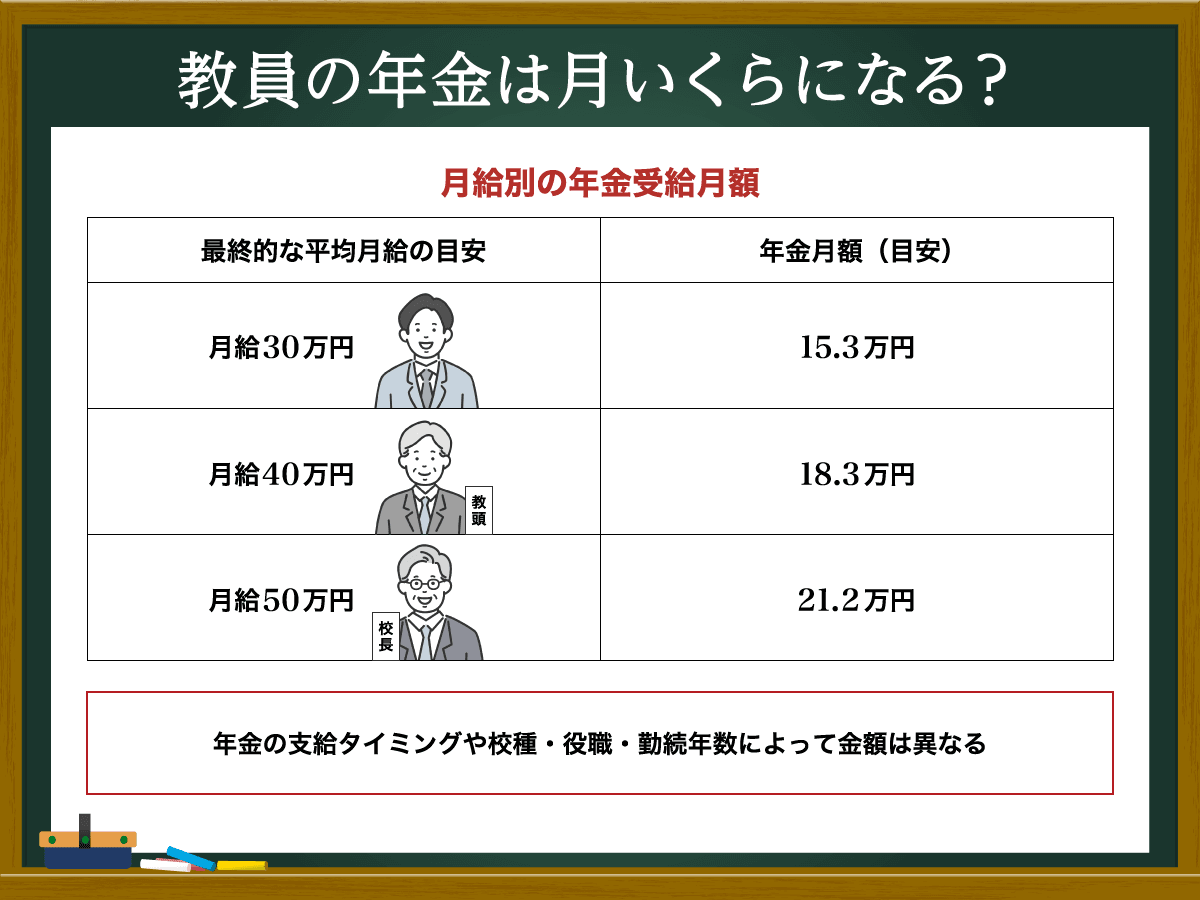
現在の公務員は、定年退職後にいくら受け取れるのでしょうか。厚生労働省および各共済組合の最新統計データを基に算出した、2026年時点の公務員年金平均受給額は月額約15万8,000円(基礎年金+厚生年金)です。民間企業出身者の平均(月額約14万5,000円)と比較すると1万円強高い水準にとどまります。
このわずかな差は制度の優遇によるものではなく、公務員の平均勤続年数の長さや大卒比率の高さ、育児休業取得後の復帰率といったキャリアの継続性が生涯平均年収(標準報酬月額)を押し上げているためです。
受給額の内訳と世帯別のリアルな水準は以下のとおりです。
【地方公務員(行政職・大卒勤続38年想定)単身のケース】
額面年金額:月額約17万5,000円
そこから所得税、住民税、国民健康保険料(または後期高齢者医療制度)、介護保険料が差し引かれます。控除額の合計は約2万5,000円〜3万円に達するため、実際の地方公務員年金手取り額は月額14万5,000円〜15万円前後まで目減りします。
【国家公務員(大卒・本府省勤務想定)夫婦2人世帯のケース】
夫(元国家公務員)の受給額が月額約18万5,000円、妻(専業主婦・国民年金のみ)が月額約6万8,000円の場合、国家公務員年金夫婦受給額の額面は合計で月額約25万3,000円となります。ただし、夫婦合算の手取り額ベースでは月額約22万円前後まで減少するのが現実的な試算です。
年金払い退職給付の仕組みと「職域加算」消滅で起きた激変
廃止された職域加算の代わりに導入されたのが「年金払い退職給付」です。名称こそ退職給付とついていますが、中身は職域加算とは似て非なるものへ刷新されました。
かつての職域加算が生涯にわたって給付される「終身年金」であったのに対し、現在の年金払い退職給付は「半分が有期年金(原則20年または10年)、残り半分が終身年金」というハイブリッド設計です。さらに最大の相違点は財源にあります。国や自治体の追加公費に頼るのではなく、現役世代の公務員自らが労使折半で積み立てた掛金と運用利回りによって給付額が決まる「積立方式(キャッシュバランス・プラン)」を採用しています。
この仕組み変更により、受給できる月額上乗せ額は平均して月1万5,000円〜2万円程度に激減しました。職域加算時代に受給できた月額2万〜3万円超の手厚い終身給付と比べると、生涯で受け取れる総額には数百万円規模のマイナスが生じています。
公務員の退職金相場と年金シミュレーション|老後資金の総額は?
年金と並び、公務員の老後設計を支える柱が退職手当です。人事院や総務省の直近調査によると、定年まで勤め上げた地方公務員(全職種平均)の公務員退職金相場は約2,100万円、国家公務員(行政職)は約2,150万円となっています。
民間大企業の平均(約2,200万〜2,500万円)と比較すると、公務員の退職金は下回るケースが増加しました。国の方針として「民間企業の支給実態に合わせる」という官民格差是正措置が継続的に取られており、この15年ほどで退職金はピーク時から400万〜500万円ほど引き下げられました。
これらを踏まえ、65歳退職後の生活費と収入をシミュレーションしてみます。
【標準的な公務員夫婦(夫65歳・妻65歳)の老後資金シミュレーション】
・手取り年金収入(夫婦合算):約22万円 / 月
・高齢夫婦無職世帯の平均支出:約27万円 / 月(総務省家計調査基準)
・毎月の赤字額:毎月マイナス5万円
・65歳から90歳までの25年間の生活費不足分:約1,500万円
月々の年金だけでは毎月約5万円の不足が発生し、25年間で約1,500万円の貯蓄を取り崩す計算です。退職金の約2,100万円からこの不足分を補填すると、手元に残る資金は約600万円。自宅のリフォーム費用や医療・介護費用、不測の出費を考慮すると、公務員の老後資金目安としては退職金とは別に最低でも1,000万〜1,500万円程度の個人資産形成が求められます。「公務員だから退職金と年金だけで悠々自適」というシナリオは完全に成立しなくなっています。
2026年年金制度改正が直撃!公務員が直面する「3つの落とし穴」
さらに現在進行形で議論が進む2026年の年金制度改正は、公務員の老後マネーに直接的な打撃を与える懸念をはらんでいます。押さえておくべきポイントは以下の3点です。
① マクロ経済スライドの調整期間延長による実質目減り
物価や賃金が上昇しても年金支給額の伸びを意図的に抑え込む「マクロ経済スライド」について、財政検証に基づき基礎年金の調整期間が延長される公算が高まっています。これにより、将来世代の公務員が受け取る基礎年金の実質価値は、現在よりも1割以上目減りする見込みです。
② 在職老齢年金の見直しと定年延長の兼ね合い
公務員は段階的な定年延長により、2031年度には定年が65歳へ完全に引き上げられます。60歳以降も働き続ける場合、給与と年金の合計額が基準を超えると厚生年金が一部支給停止となる「在職老齢年金」の壁に直面します。制度緩和の議論はあるものの、定年延長期の収入と受給タイミングの最適化を誤ると、本来もらえるはずの年金を大幅に逃す事態が生じます。
③ 専業主婦(第3号被保険者)縮小に伴う世帯負担の増加
いわゆる「年収の壁」見直しや厚生年金適用拡大の流れを受け、第3号被保険者制度の見直しが加速しています。公務員の配偶者がパート等で働く場合、自ら社会保険料を納める基準が下がり、世帯全体の手取り収入が一時的に減少するリスクを織り込む必要があります。
【公務員の年金はいくらもらえる?】に関するよくある質問(FAQ)
Q1:公務員はiDeCo(個人型確定拠出年金)でいくらまで積み立てられますか?
A1:公務員のiDeCo掛金上限額は、長らく月額1万2,000円に抑えられていましたが、制度改正により月額上限2万円まで引き上げられました。職域加算が消滅した現在、所得控除による節税メリットを享受しながら老後資金を補填する強力な手段として、公務員の間でも加入率が急伸しています。
Q2:公務員を途中で退職して転職した場合、年金はどうなりますか?
A2:2015年の一元化以降、公務員の年金記録はそのまま厚生年金としてシームレスに引き継がれます。民間企業へ転職した場合は転職先の厚生年金にそのまま合算され、将来受け取る年金額が不当に失われる心配はありません。ただし、年金払い退職給付については加入期間に応じた脱退一時金や将来の年金給付として共済組合から支給されます。
Q3:共済年金時代の「遺族共済年金」の優遇もなくなりましたか?
A3:一元化によって遺族年金の受給要件や支給額も厚生年金と同一基準になりました。以前存在した公務員独自の特例措置(転給制度や一部の加算措置)は原則として廃止され、民間企業勤務者と完全に横並びの保障内容となっています。
まとめ:官民格差が消えた時代の公務員ライフプラン
公務員の年金と退職金を取り巻く環境は、かつての手厚い保護から民間同等、あるいはそれ以上にシビアな自己責任の時代へと移行しました。「共済年金があるから安心」「公務員だから生涯安泰」という過信は、老後の資金不足を招く危険な落とし穴です。
定年延長に伴う60歳以降の給与水準の変化、年金受給開始年齢の選択、そして新NISAやiDeCoを活用した計画的な資産形成。制度の現状を正確に把握し、現役時代から主体的に老後設計を描く姿勢が、すべての公務員に求められています。 (出典: 公務員 年金 いくら もらえる(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
