住宅ローンの連帯債務とは?ペアローンとの違いや離婚リスクを徹底解説
2026年を迎えた現在も都市部を中心に住宅価格の高止まりが続いており、共働き世帯がマイホームを購入する際の現実的な選択肢として「収入合算」を活用した資金調達が定着しています。なかでも検討の俎上に載りやすいのが、夫婦や親子が共同でローンを背負う「連帯債務」の仕組みです。
単独での借入に比べて予算上限を大きく引き上げられる魅力がある一方、安易な契約が将来の家計破綻や離婚トラブルの引き金になるケースは少なくありません。借入方式ごとの法的な位置づけや税務上の落とし穴を正確に把握しないまま署名捺印してしまうと、数年後に取り返しのつかない事態に直面します。本稿では、連帯債務の本質的な構造から、ペアローン・連帯保証との決定的な相違点、そして後悔しないための出口戦略までを金融取材の視点から詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:連帯債務は「1本のローンを2人で全額背負う」契約であり、年収合算によって借入可能額を大幅に増やせる。
- 要点2:連帯保証やペアローンと異なり、団体信用生命保険(デュエットなど)や住宅ローン控除の適用関係に固有のルールがある。
- 要点3:離婚や別居に伴う単独名義への変更や借り換えの一本化は審査基準の壁が極めて高く、事前のリスクヘッジが不可欠。
【基礎知識】住宅ローンの「連帯債務」とは?仕組みと基本構造を読み解く
住宅ローンにおける連帯債務とは、1つの金銭消費貸借契約に対して主債務者と連帯債務者が同等に全額の返済義務を負う形態を指します。どちらかが「従」となる保証人ではなく、両者が「主」として借入残高すべての支払責任を共有する点が本質的な特徴です。
金融機関の審査基準において、連帯債務の最大の強みは「年収合算」にあります。夫の年収500万円、妻の年収400万円であれば、合算した900万円をベースに借入審査を受けられるため、単独では手の届かない高額物件の購入が可能になります。契約書が1通で済むことから、印紙代や保証料、事務手数料などの諸費用を抑制できるメリットも見逃せません。
法的な観点では、2020年4月施行の改正民法により、連帯債務の効力原則が「絶対的効力」から「相対的効力」へと大きくシフトしました。かつては連帯債務者の一人に生じた事由(免除や時効など)が他方にも影響を及ぼしていましたが、現行法では原則として各自独立して債務を負います。ただし、金融機関の契約約款(特約)によって旧法同様の絶対効が定められているケースが大半であり、当事者の一方が返済を遅延すれば、金融機関はもう一方に対して即座に全額の請求を行使できます。
「連帯保証」や「ペアローン」との違いは?3つの借入パターンを徹底比較
複数の人間が関与する住宅ローンの調達手法には、連帯債務のほかに「連帯保証」と「ペアローン」が存在します。これらは名称こそ似通っているものの、法的義務や税務上の扱いは根本的に異なります。
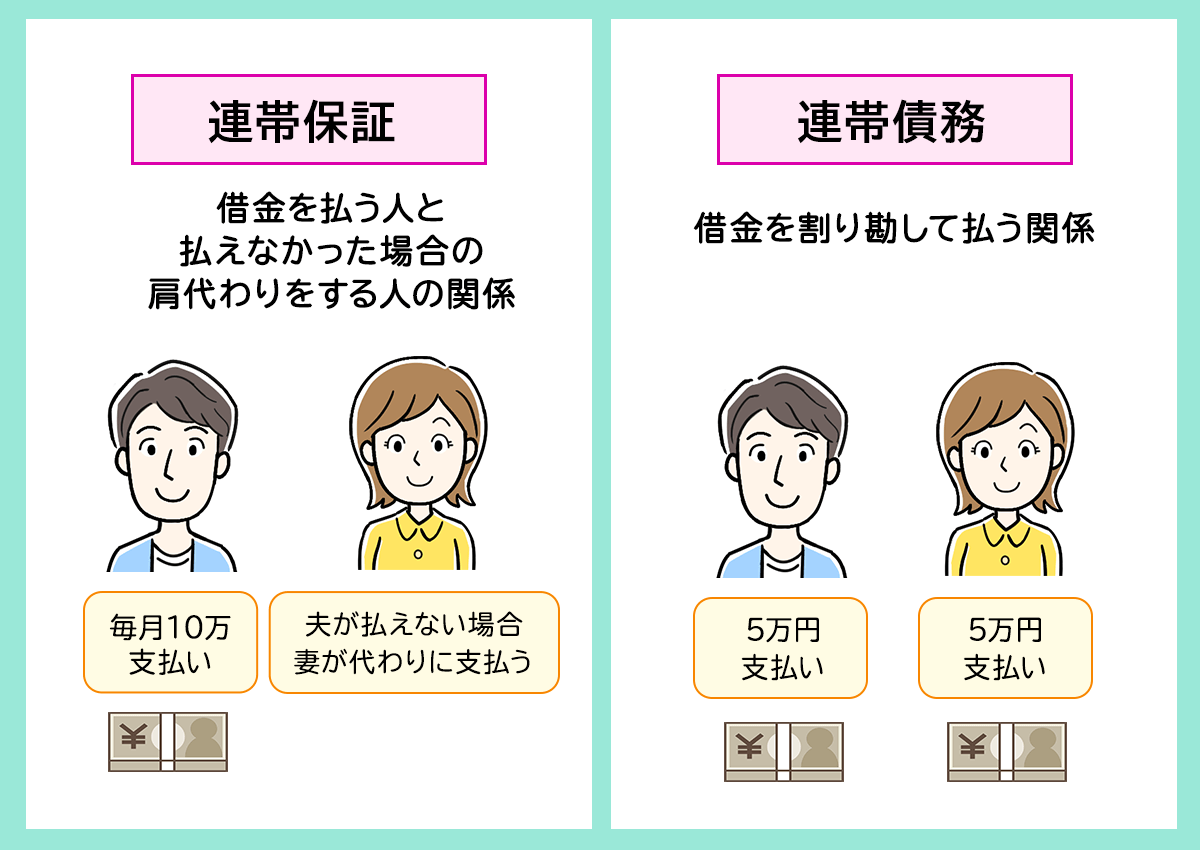
まず、連帯債務と連帯保証の違いです。連帯保証人は「債務者が返済不能に陥った際に代わりに支払う義務」を負いますが、直接の債務者ではありません。そのため、原則として連帯保証人は住宅ローン控除を受けられず、建物の持分も持てません。これに対し、連帯債務者は自身も借入当事者であるため、拠出割合に応じた所有権持分を持ち、税額控除の恩恵も享受できます。
次に、連帯債務とペアローンの比較を押さえておく必要があります。ペアローンは夫婦それぞれが別々にローンを組み(契約が2本)、互いに相手の連帯保証人となる形態です。契約が分かれているため、夫は固定金利、妻は変動金利といった金利タイプの分散が可能であり、双方とも通常の団体信用生命保険(団信)へ個別に加入できます。ただし、融資事務手数料や印紙税が2本分発生する点がコスト増につながります。連帯債務は契約が1本に集約されるため諸費用を低く抑えられますが、後述する団信の取り扱いに大きな制約が伴います。
住宅ローン控除と団信(デュエット)の真実|金銭的メリットの裏に潜む死角
連帯債務を選択した場合、税制上の恩恵として夫婦それぞれが負担割合に応じて住宅ローン控除を利用可能です。たとえば、借入総額5,000万円に対し持分および債務割合を6対4(夫3,000万円・妻2,000万円)と定めた場合、双方が自身の借入残高を上限として年末調整や確定申告で所得税・住民税の還付を受けられます。
しかし、ここで最大の障壁となるのが団体信用生命保険の加入問題です。民間銀行の連帯債務では、団信に加入できるのが「主債務者のみ」に限定されている商品が少なくありません。この場合、連帯債務者である妻が病気や事故で死亡しても、ローン残高は1円も免除されず、夫が一人で全額を返済し続けなければならない事態に陥ります。
この欠点を補う仕組みが、住宅金融支援機構が提供するフラット35の夫婦連生団信、通称「デュエット」です。デュエットを利用すれば、夫婦のどちらか一方に万一のことがあった場合、住宅全体の残り債務がゼロになります。ただし、通常金利に年0.18%程度の上乗せが発生するため、毎月の返済負担は増加します。
さらに見過ごせないのが贈与税の注意点です。登記事項証明書に記載する持分割合と、実際の返済負担割合が乖離している場合、税務署から「債務の肩代わりによる贈与」とみなされ、高額な贈与税が追徴課税される危険があります。頭金の拠出額と借入金の返済比率を精緻に計算し、持分と完全に一致させておく管理が欠かせません。
フラット35で選ばれる連帯債務|利用要件と審査で押さえるべきポイント
メガバンクやネット銀行ではペアローンが主力商品となる一方、固定金利の代表格である「フラット35」では連帯債務が標準的な収入合算手法として広く利用されています。
フラット35で連帯債務を組むための主な要件は以下の通りです。
第一に、合算対象者が「申込本人の配偶者、親、子など直系血族であること」、第二に「申込時の年齢が70歳未満であること」、第三に「申込本人と同居すること(将来同居予定を含む)」が義務付けられています。また、連帯債務者として組み入れられるのは原則1名のみです。
審査基準において合算者の収入は全額合算が可能ですが、合算者が主債務者より年長である場合や、高齢の親と組む場合は借入期間に制限が生じる点に注意が必要です。借入可能額の算定には、他社からの借入金(マイカーローン、リボ払い、奨学金など)の年間返済額も総返済負担率に合算されるため、事前の負債整理が成否を分けます。
安易な契約が招く泥沼トラブル|離婚時の単独名義変更と借り換えの壁
連帯債務のデメリットと潜在的リスクが最も顕在化するのが、夫婦関係の破綻、すなわち離婚に直面した局面です。
よくある誤解が、「家を出る側が名義を放棄すれば債務からも解放される」という思い込みです。民法および金銭消費貸借契約上、夫婦間の合意や離婚の事実は金融機関に対して何ら対抗力を持ちません。金融機関から見れば、夫婦関係がどうあれ「返済能力のある2人」を担保に金を貸しているため、片方を債務から除外する動機は一切ないのです。
残る一方が債務を背負うために単独名義への変更を金融機関に申し出ても、審査基準は極めて厳格です。元々は2人の合算年収でようやく通った高額ローンであるため、単独の年収だけで残債全額の返済比率をクリアできるケースは稀だからです。代わりの連帯債務者(親族など)を立てるか、数百万円単位の内入れ繰り上げ返済を求められるのが現実です。
打開策として検討されるのが、別の金融機関で新規ローンを組み直す「借り換えによる一本化」です。しかし、これも単独名義変更と同様に個人の返済能力が厳密に問われます。さらに、離婚時点での不動産査定額がローン残債を下回る「オーバーローン」状態に陥っていれば、売却して清算することすら叶わず、共同名義のまま泥沼の返済トラブルへと突入していきます。
【連帯債務とは】に関するよくある質問(FAQ)
Q1:連帯債務とペアローンでは、結局どちらを選んだほうが諸費用を抑えられますか?
A1:契約手数料や印紙代を考慮すると、契約が1本で済む連帯債務のほうが諸費用を低く抑えられます。ペアローンは契約書が2本分となるため、金融機関に支払う融資事務手数料(借入額×約2.2%)や登記費用、印紙税がそれぞれ発生します。ただし、連帯債務で夫婦連生団信(デュエットなど)を利用する場合は上乗せ金利が発生するため、30年以上の総支払額では必ずしも連帯債務が割安とは言い切れません。
Q2:連帯債務を組んだ後、片方が退職して専業主婦(主夫)になったら住宅ローン控除はどうなりますか?
A2:退職によって本人の所得税・住民税がゼロになった場合、控除すべき税金が存在しないため、その方の住宅ローン控除枠は実質的に消滅します。主債務者側に枠を移行させることはできません。将来的に片方が休職・退職する予定がある場合は、無理な連帯債務を避け、主債務者の単独名義で借入可能額をコントロールするのが賢明です。
Q3:離婚を理由に連帯債務から抜けたい場合、金融機関に無断で変更することは可能ですか?
A3:不可能です。金融機関の承諾を得ずに公正証書や私的契約で「夫が全額を支払う」と取り決めても、銀行に対する妻の連帯債務は残り続けます。もし夫が返済を焦げ付かせれば、金融機関から妻の給与口座や財産に対して法的差し押さえが実行されます。債務から完全に離脱するには、物件を売却して一括完済するか、単独名義での借り換え審査を通過する以外に道はありません。
まとめ:目先の借入可能額に惑わされず、出口戦略を見据えた選択を
住宅購入において、連帯債務は「届かない理想の住まいを手に入れる」ための強力なテコとして機能します。契約コストを抑えつつ夫婦双方で税優遇の恩恵を受けられる構造は、共働きが一般化した現代において合理的な資金調達手段といえます。
しかし、全額の返済責任を双方が背負うという民法上の絶対的な重み、団信の適用範囲、そして将来の離別・健康状態の変化といった不確定要素に対する備えを欠いた契約は、自らの首を絞める結果となりかねません。重要なのは、「いくら借りられるか」ではなく「万が一の環境変化が起きた際にどう解消できるか」という出口戦略の事前設計です。契約書にサインする前に、長期的なキャッシュフローとリスク許容度を冷静に精査することが求められます。 (出典: 連帯 債務 と は(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
