リースとレンタルの違いを徹底比較!知らずに選ぶと大損する落とし穴
事業用の設備投資や社用車、リモートワーク用パソコンの調達において、避けて通れないのが「リースとレンタルのどちらを選ぶべきか」という選択です。どちらも「自社で購入せずにモノを利用する」サービスですが、実務や契約上の性質はまったく異なります。月額料金の安さだけで安易に選んでしまい、後から想定外の解約トラブルや経費処理の手間に直面して後悔する企業や個人事業主は後を絶ちません。
特に契約期間の縛りや中途解約時のルール、税務上の取り扱いは、事業のキャッシュフローに直結する重要な要素です。知っておくべき根本的な仕組みの違いから、実務で役立つ具体的な選び方まで、現場目線で分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:リースは「中長期・新品調達・原則解約不可」、レンタルは「短期・在庫品利用・途中解約可能」が基本ルール。
- 要点2:解約違約金や所有権の帰属、オフバランス化の可否など、両者には財務・契約上の大きな落とし穴が存在する。
- 要点3:車やPCなどの導入目的、利用期間、資金繰りの状況に合わせて明確に使い分けることがコスト削減の鍵。
【決定的な違い】リースとレンタルの根本的な仕組みと所有権の帰属
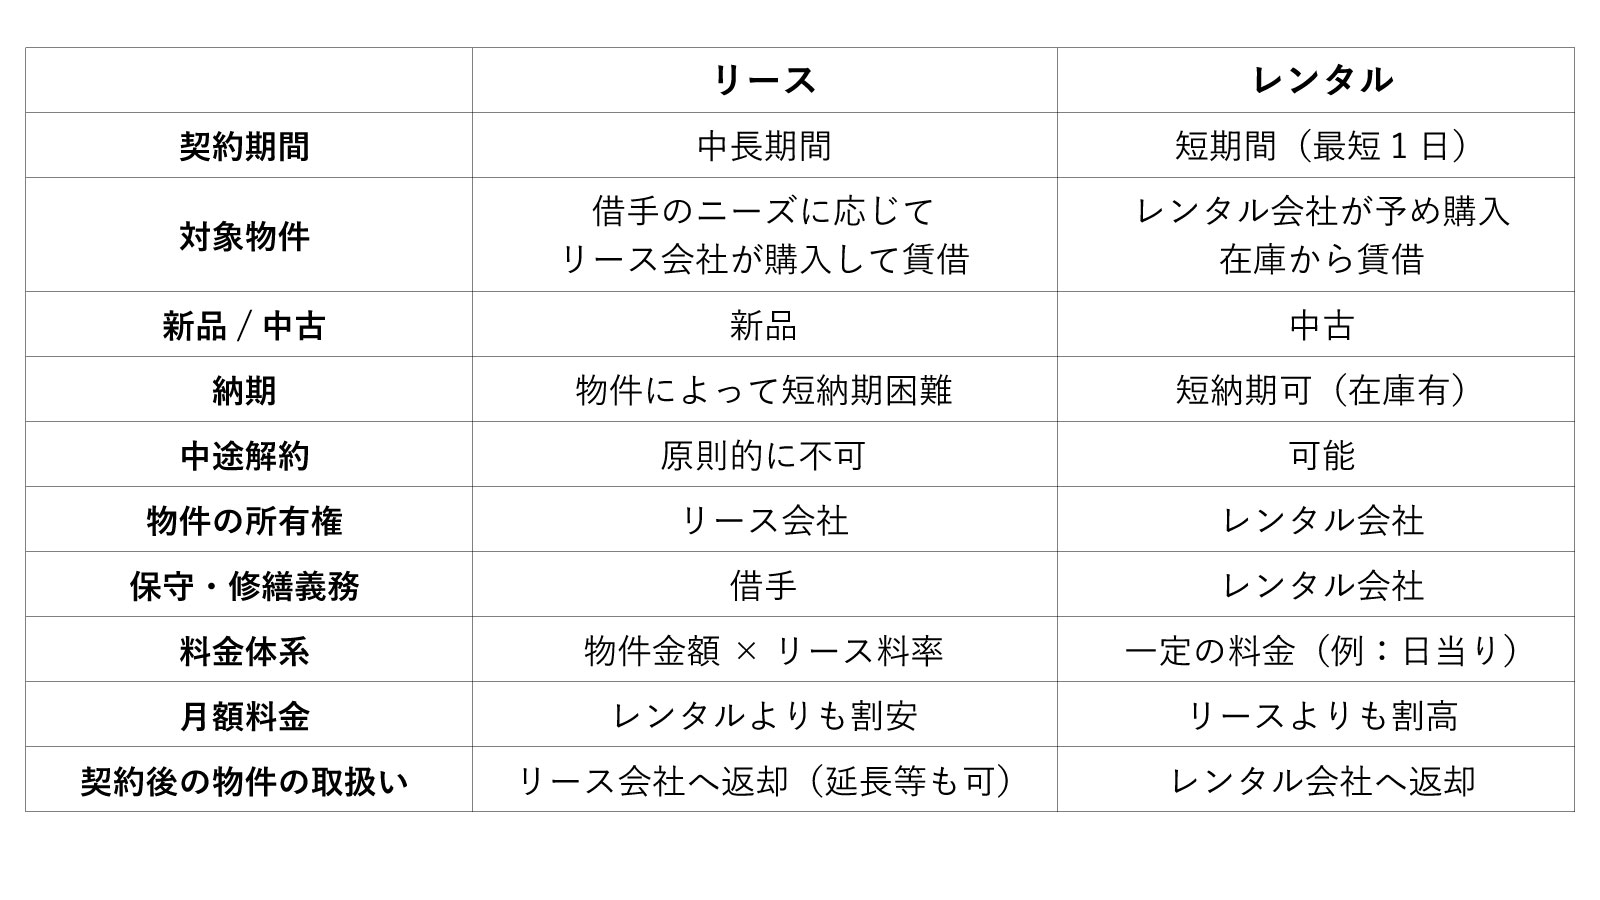
リースとレンタルの最大の違いは、「誰が選んだ新品を、どのくらいの期間使うか」にあります。リースは、ユーザーが指定した最新の機械や車両をリース会社が販売店から代理購入し、それを長期で貸し出す取引です。そのため商品は新品であり、選択の自由度も購入と変わりません。一方のレンタルは、レンタル会社がすでに保有している在庫の中から、ユーザーが必要な期間だけ一時的に借りるシステムです。
もう一つの決定的な相違点が所有権の帰属です。どちらの契約形態であっても、原則としてモノの所有権は貸し手(リース会社・レンタル会社)に留まります。ただし、リースでは期間満了時に「再リース契約」「返却」「買取(契約形態による)」を選択する形式が一般的であるのに対し、レンタルは不要になった時点で速やかに返却するのが基本です。自社の資産にはならない点を理解した上で、利用実態に合わせた判断が求められます。
契約期間と中途解約違約金の罠|「どっちが得?」で見落としがちな盲点
表面的な月額料金だけを比較して「リースの方が月々安くてお得」と飛びつくと、思わぬ罠にはまるリスクがあります。その最たる原因が契約期間の違いと中途解約違約金の存在です。
リース契約は一般的に3年〜7年単位の中長期契約が前提となっており、原則として契約期間中の途中解約は認められていません。仮に会社の事業縮小や機器の故障、不要化によって途中で利用をやめたい場合でも、残りの期間に対応するリース料の全額、または高額な解約違約金の一括支払いを求められます。つまり、リースは実質的な分割購入に近い重い拘束力を持ちます。
対するレンタルは、数日〜数ヶ月単位のスポット利用から柔軟に利用でき、不要になった時点で契約を終了できるケースがほとんどです。解約金が発生しない、あるいは少額の手数料で済むため、事業環境が急変するリスクを考慮すると、短期的にはレンタルの方がトータルコストを抑えられる場面も少なくありません。
【会計・税務の視点】資産計上とオフバランス処理、勘定科目と仕訳の基本
企業の経理担当者や個人事業主にとって、最も神経を使うのが会計処理の違いです。特に「オフバランス(貸借対照表に計上しない)」で処理できるかどうかは、財務諸表の健全性や自己資本比率の評価を左右します。
レンタルの場合、毎月支払う料金は「賃借料」などの勘定科目で全額をそのまま損金(経費)として処理できます。資産や負債を貸借対照表に計上する必要がなく、明快なオフバランス処理が可能です。
一方でリースは、契約形態によって勘定科目と仕訳が大きく分岐します。特に中小企業以外の一定規模以上の法人では、売買取引に準じた複雑な会計処理が求められるケースが増えています。減価償却の手間や借入金比率への影響を正確に把握しておくことが欠かせません。
ファイナンスリースとオペレーティングリース|知っておくべき2つの契約形態
リースを深く理解する上で欠かせないのが、ファイナンスリースとオペレーティングリースの分類です。事業用設備の調達では、この2種類のどちらで契約を結ぶかによって財務上の影響が大きく変わります。
ファイナンスリースとは、「解約不能(ノンキャンセラブル)」かつ「フルペイアウト(物件代金や諸経費を全額借主が負担する)」の条件を満たす取引です。実質的な割賦購入とみなされるため、原則として資産計上(リース資産・リース債務の計上)が必要となります。
これに対し、オペレーティングリースは「中古市場で価値が残る」ことを見越し、契約満了時の予想売却価格(残存価格)をあらかじめ差し引いてリース料を設定する方式です。中途解約の余地があり、会計上も通常の賃貸借取引と同様にオフバランス処理できるケースが多いため、大型設備や航空機、車両調達などで広く活用されています。
【身近な具体例】カーリースvsレンタカー、パソコン導入はどっちがお得?
日常のビジネスシーンで比較される代表例が、「車両」と「パソコン」の調達です。現場の用途に当てはめてシミュレーションしてみると、どちらが真のコストメリットを生むかが浮き彫りになります。
まず、カーリースとレンタカーの違いですが、ナンバープレートの識別(レンタカーは「わ」「れ」ナンバー)だけでなく、利用形態が根本から異なります。日常業務で毎日使用し、3年以上の長期保有が確定している社用車であれば、月額費用が割安で税金や車検代をコミコミにできるカーリースが圧倒的に有利です。一方、繁忙期の1〜2ヶ月間だけ営業車を増車したい場合や、出張先での突発的な利用にはレンタカーが適しています。
次に、社内IT機器の課題となるパソコン導入どっちがお得かという点です。スペックにこだわり、3〜4年周期で定期入れ替えを行う全社標準機であれば、新品を指定できるリースがコスト・管理面ともに最適解です。しかし、短期プロジェクト用の派遣スタッフ用PCや、半年限定の研修用端末であれば、キッティング(初期設定)済みですぐ届き、いつでも返却できるレンタルが抜群の機動力と費用対効果を発揮します。
審査基準と経費処理から考える!メリット・デメリット比較
導入時のハードルとなるのが審査基準と経費処理のリアルな現場実態です。それぞれの長所と短所を多角的に整理します。
リースは、金融機関からの融資に準じる厳格な与信審査が行われます。創業間もない企業や赤字決算の企業は審査を通過できないリスクがある一方、一度契約を結べば初期費用ゼロで最新設備を一括調達できるという強力なメリットを享受できます。毎月のリース料も均等払いのため、資金計画が狂いにくい点も魅力です。
対するレンタルは、利用実績や簡単な企業確認のみで導入できるサービスが多く、審査のハードルは極めて低めです。故障時の修理や代替機手配をレンタル会社が無償で対応してくれる点も現場の安心材料になります。ただし、長期で利用し続けると累積料金が本体購入価格を大幅に上回るという最大のデメリットがあるため、「借りっぱなし」の放置は禁物です。
【リース レンタル 違い】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスの場合、リースとレンタルのどちらを選ぶのが無難ですか?
A1:事業の継続性や売上の見通しが不安定な段階では、中途解約のリスクがないレンタル、または中古機器の購入が無難です。リースは長期の支払い義務を負うため、安定した固定収入と長期的な利用計画が確立してから検討することをおすすめします。
Q2:利用している機器が途中で故障した場合、修理費用の負担はどうなりますか?
A2:レンタルは自然故障であればレンタル会社側が無償で修理・交換対応するのが通例です。一方、リースは所有権こそリース会社にあるものの、保守・修繕義務はユーザー自身にあるため、原則として自費でメーカー保証や保守契約を利用して直す必要があります。
Q3:リース期間が満了した後は、その設備をもらうことはできますか?
A3:一般的なファイナンスリースでは、期間満了後も自動的に所有権は移転しません。設備を使い続ける場合はわずかな再リース料を支払って1年単位で再契約するか、契約内容によっては事前に定められた買い取り価格を支払って自社資産とする手続きが必要です。
まとめ:2026年最新の賢い選び方と後悔しない最終判断基準
設備調達で失敗しないための分水嶺は、「利用期間の確定度」と「変化への柔軟性」のバランスに尽きます。事業計画が綿密に固まり、向こう数年間確実に使い続ける中核設備であれば、初期投資を抑えつつ最新機器を扱えるリースの経済合理性が勝ります。
一方で、人員の増減が激しい新興事業部での備品調達や、技術革新のスピードが速いITツールの導入では、違約金縛りのないレンタルの機動力が大きなリスクヘッジになります。表面的な月々の支払額にとらわれず、解約条件や財務負担をトータルで見極めることこそが、経営の健全性を保つ確実なアプローチです。 (出典: リース レンタル 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
