通勤手当の非課税限度額と超えたときの税金・社保|損しないための全知識
毎月の給与明細に記載されている「通勤手当」。日常的に支給されているため意識する機会は少ないかもしれませんが、実は税制上、受け取る金額や通勤手段によって明確な非課税枠が定められています。もしこの枠を超過して支給された場合、その分は給料と同じ扱いになり、所得税や住民税が課税されます。
さらに見落とされがちなのが、税務上の非課税ルールと社会保険料の算定基準が全く異なるという点です。ガソリン代の変動や働き方の多様化に伴い、通勤費の実務ルールを正確に把握しておくことは、手取り額の目減りを防ぎ、経理上のミスを避けるために欠かせません。2026年時点の最新規定をもとに、電車・マイカー・自転車通勤の具体的な基準から知っておくべき落とし穴まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:電車やバスの非課税限度額は月15万円までだが、新幹線のグリーン車などは対象外となる。
- 要点2:マイカー・自転車通勤は片道距離に応じて限度額が細かく決まり、超過分は給与所得として課税される。
- 要点3:所得税が非課税でも社会保険料の計算には全額合算されるため、手取り額への影響に注意が必要。
【基本ルール】電車・バス通勤の非課税限度額は月15万円|国税庁の規定を解説
国税庁が定める通勤手当の非課税規定において、電車やバスなどの公共交通機関を利用する場合の非課税限度額は1か月あたり最高15万円です。通勤定期代や実費支給額がこの範囲内であり、かつ「最も経済的かつ合理的な経路および方法」で通勤していると認められれば、全額が所得税の課税対象から除外されます。
ここで重要なのは、「最も経済的かつ合理的」という条件です。たとえば、通勤時間をわずかに短縮するためだけに高額な特急や遠回りのルートを利用した場合、会社がその代金を支給したとしても税務署から合理的でないと判断され、非課税扱いが認められないリスクがあります。
なお、新幹線通勤における自由席特急券や指定席特急券代金は合理的な範囲として非課税対象に含まれるケースが一般的ですが、グリーン車の料金は非課税対象外となります。グリーン料金分を通勤手当として受け取った場合は、その全額が課税対象として給与明細上で処理されます。
【マイカー・自転車】距離別の非課税限度額とガソリン代高騰を受けた最新動向
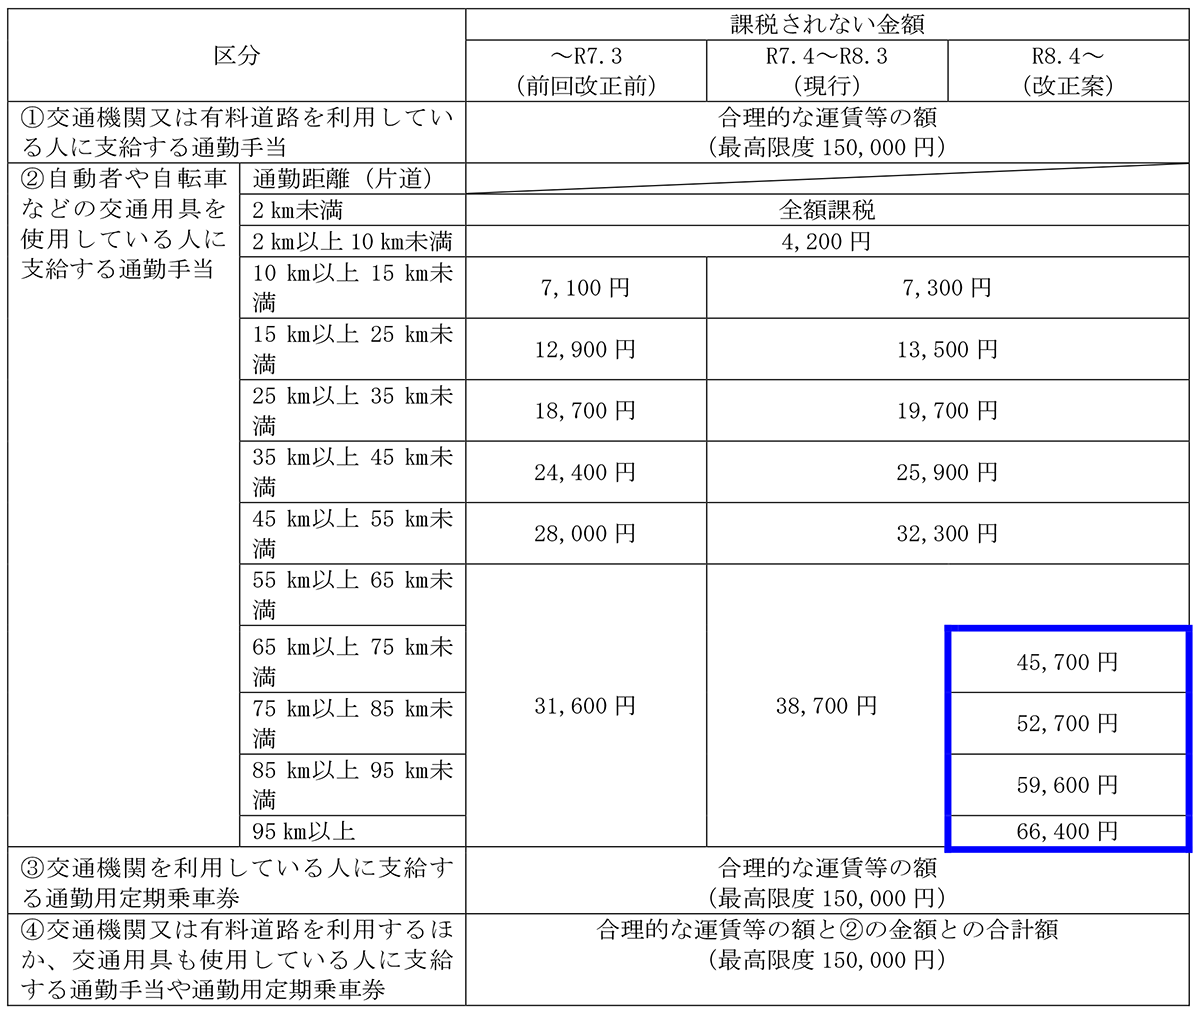
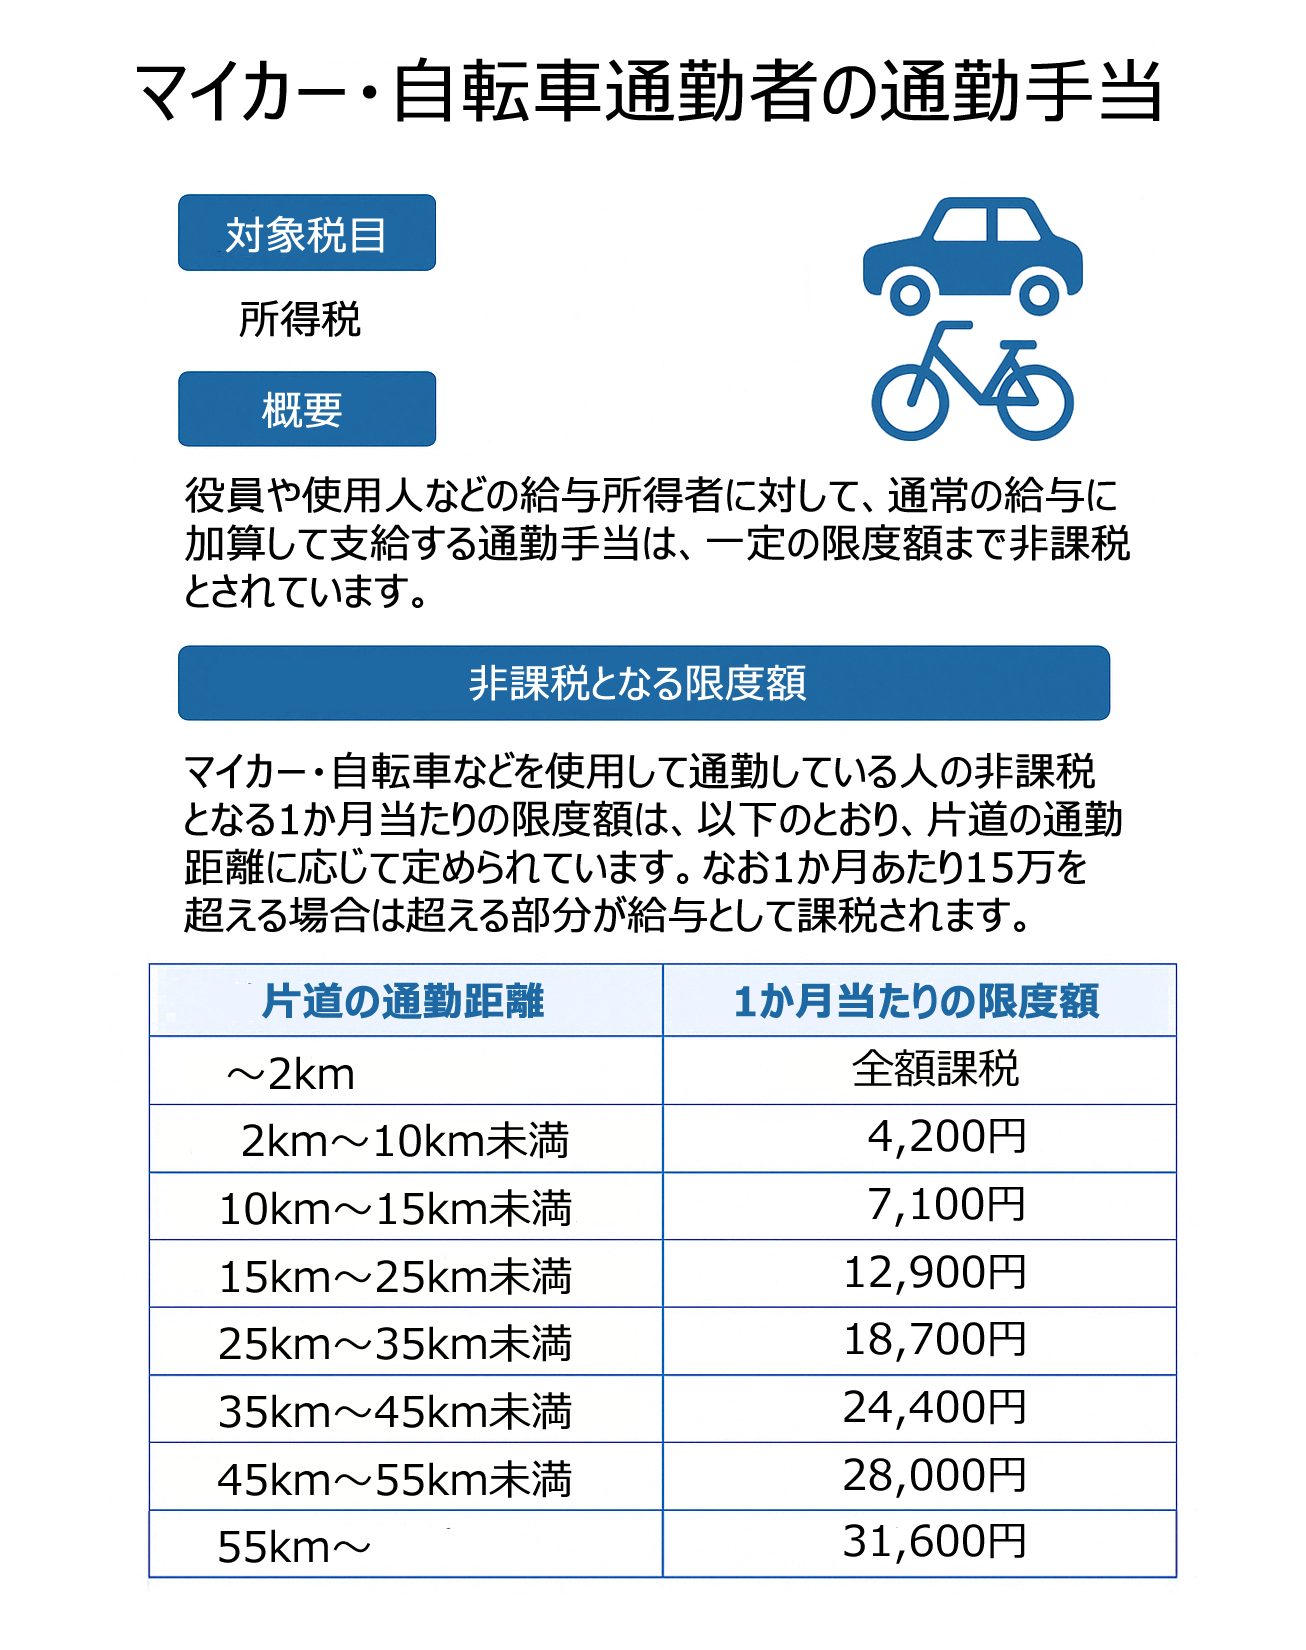
自家用車やバイク、自転車などの「交通用具」を使用して通勤している場合、電車・バスとは異なり片道の通勤距離に応じた非課税限度額が適用されます。国税庁の定めた距離別の非課税枠は以下のとおりです。
片道2キロメートル未満の近距離通勤については、全額が課税対象となります。2キロメートル以上からは距離に応じて非課税限度額が段階的に設定されており、片道55キロメートル以上の長距離通勤であっても月額の上限は3万1,600円に制限されています。
近年のガソリン価格高騰に伴い、企業側が独自に支給単価を引き上げるケースが増加しています。しかし、会社独自の支給額が国税庁の非課税限度額を超領した場合、その差額分は課税通勤手当として所得税の対象になります。会社の支給基準と国の非課税基準は必ずしも一致しない点に注意が必要です。
非課税枠を超えたらどうなる?超過分の所得税計算と給与明細のチェック術
通勤手当が非課税限度額を超えた場合、「支給額全額」に税金がかかるわけではありません。非課税限度額を超えた超過分のみが給料に加算され、所得税・住民税が計算される仕組みです。
具体的な計算例を見てみましょう。片道の自動車通勤距離が12km(非課税限度額:月7,100円)の社員に対し、会社規定により月額10,000円の通勤手当が支給された場合です。
この場合、非課税枠の7,100円を差し引いた超過分の2,900円が課税対象となります。この2,900円は基本給などと合算されて給与所得となり、その月の源泉徴収税額が算出されます。手取り額の計算においては、給与明細の「非課税通勤手当」欄に7,100円、「課税通勤手当」欄に2,900円と区分記載されるのが標準的な実務処理です。
【決定的な落とし穴】税金は非課税でも「社会保険料」は引かれる?算定基礎の罠
通勤手当において最も誤解が多く、手取り額に直結する落とし穴が社会保険料の算定ルールです。税金(所得税・住民税)においては月15万円まで非課税ですが、健康保険・厚生年金保険・雇用保険の計算においては、通勤手当は非課税枠内であっても「全額が報酬(賃金)」に含まれます。
社会保険料は、毎年4月〜6月の給与総額をベースに「標準報酬月額」を決定(定時決定)します。この給与総額には基本給や残業代だけでなく、定期代などの通勤手当全額が合算されます。つまり、遠距離通勤で高額な交通費を受け取っている人は、基本給が同じ近場住まいの人よりも標準報酬月額の等級が上がり、毎月天引きされる社会保険料が高くなる傾向があります。
社会保険料の等級が上がれば将来受け取る厚生年金額が増えるという一面はあるものの、毎月の手取り金額という観点では負担が増加する要因となるため、家計管理上見逃せないポイントです。
パート・アルバイトの「年収の壁」と通勤手当|103万円・106万円の判定基準
扶養内で働くパート・アルバイト従業員にとって、通勤手当が「年収の壁」にカウントされるかどうかは死活問題です。ここでも税務と社会保険で明確な違いが存在します。
まず、税金上の扶養基準である「103万円の壁」の判定には、非課税限度額内の通勤手当は含まれません。給与収入が100万円で非課税通勤手当が年10万円支給されている場合、課税対象収入は100万円のままであるため、103万円の枠内に収まり配偶者控除の対象を維持できます。
一方で、社会保険の扶養から外れる「106万円の壁(社会保険適用拡大)」や「130万円の壁」の判定では扱いが異なります。106万円の判定では基本給等の月額賃金(8.8万円以上)が基準となり通勤手当は除外されますが、130万円の扶養判定(健康保険組合の認定基準)では通勤手当も含めた年間総収入で判断されるのが原則です。支給額次第では扶養を外れる引き金になり得るため、事前の試算が欠かせません。
新幹線代や高速道路料金は非課税になる?遠距離通勤における実務ポイント
リモートワークの定着と出社回数の見直しに伴い、新幹線や高速道路を利用した遠距離通勤が増えています。これらの費用に関する非課税の取り扱いは以下の通りです。
新幹線通勤の場合、特急料金を含めても「月額15万円」の範囲内であれば全額非課税になります。新幹線利用が最も経済的・合理的と会社が認めていれば問題ありません。一方、マイカー通勤で利用する高速道路料金や有料道路料金は注意が必要です。高速道路料金を会社が支給する場合でも、マイカー通勤の非課税枠は先述の「距離別限度額」が上限となります。
たとえば片道40kmで高速道路を利用し、会社から高速代込みで月5万円支給されたとしても、税務上の非課税枠は距離に応じた2万4,400円のみです。残りの2万5,600円は課税通勤手当として処理されるため、実質的な手取りが想定より目減りするケースがあります。
【通勤手当の非課税限度額】に関するよくある質問(FAQ)
Q1:自転車通勤と電車通勤を併用している場合の非課税限度額はどう計算しますか?
A1:自宅から最寄り駅まで自転車を利用し、そこから電車に乗るような「併用通勤」の場合、自転車の距離別限度額と電車の定期代を合算した金額で判定します。ただし、合算した合計額が月額15万円を超える場合は、15万円までが非課税上限となります。
Q2:6か月定期券を一括支給された場合、非課税枠の計算はどうなりますか?
A2:6か月定期代の総額を6で割った「1か月あたりの相当額」が15万円以下であれば全額非課税となります。支給された月に一括して課税判定を行うのではなく、月割りで非課税枠に収まっているかを確認します。
Q3:引っ越しで通勤距離が伸びたのに申告を忘れていた場合、税金はどうなりますか?
A3:申告漏れのまま過去の非課税枠で処理されていた場合、本来受け取るべき通勤手当との差額精算とともに、過去の源泉徴収税額の再計算(年末調整の修正や確定申告)が必要になる場合があります。通勤ルートや手段に変更が生じた際は、速やかな人事・経理への届出が必要です。
まとめ:手取りを減らさないために押さえるべき通勤手当の管理ポイント
通勤手当は「全額非課税でもらえる手当」と認識されがちですが、電車通勤の15万円上限やマイカー通勤の距離別基準を超えると、超えた部分は確実に給与課税されます。さらに、所得税法上は非課税であっても、社会保険料の算定には全額が組み込まれるという仕組みを理解しておくことが極めて重要です。
特にパート・アルバイト勤務で扶養枠を意識している方や、長距離通勤・マイカー通勤で多額の交通費を受け取っている方は、給与明細の「非課税通勤手当」と「課税通勤手当」の内訳を定期的に確認し、意図せぬ税負担や保険料増が生じていないかをチェックしておきましょう。 (出典: 通勤 手当 非課税 限度 額(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
