ふるさと納税の控除漏れに注意!住民税決定通知書の見方と確認手順
毎年多くの人が利用するふるさと納税ですが、返礼品を受け取っただけで満足し、肝心の「税金控除」が正しく処理されているか確認していないケースが目立ちます。手続きの不備や申請漏れによって、自己負担2,000円で済むはずが全額自己負担になっていたというトラブルも少なくありません。
控除の成否を確かめる唯一の手段が、毎年5月から6月にかけて届く「住民税決定通知書」のチェックです。2026年最新の税制状況を踏まえ、通知書の見方から控除されていない場合の対処法まで、損をしないための確認ポイントを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除は寄附翌年の6月以降の住民税(確定申告の場合は所得税還付+住民税)に反映される。
- 要点2:住民税決定通知書の「税額控除額」または「摘要欄」で、(寄附総額-2,000円)に近い控除額があるか確認が必須。
- 要点3:もし控除漏れがあっても、5年以内であれば確定申告のやり直し(更正の請求など)で取り戻すことができる。
【いつから反映?】ふるさと納税の控除スケジュールと仕組みの基本
ふるさと納税による税金控除は、寄附を行った年の税金がその場ですぐに安くなるわけではありません。控除が適用されるタイミングは「寄附を行った翌年」です。
例えば、前年の1月1日から12月31日までに寄附を行った分は、翌年6月から翌々年5月にかけて毎月給与から天引きされる住民税(自営業者の場合は翌年6月に届く納付書)から差し引かれます。2026年最新のふるさと納税控除を確認する際も、この基本サイクルは変わりません。
確定申告を行った場合は「所得税の還付」と「住民税の減額」の2段階で控除が行われますが、ワンストップ特例制度を利用した場合は「住民税の減額」のみに一本化されて控除される仕組みです。
【住民税決定通知書の見方】税額控除額と摘要欄の記載場所を徹底チェック
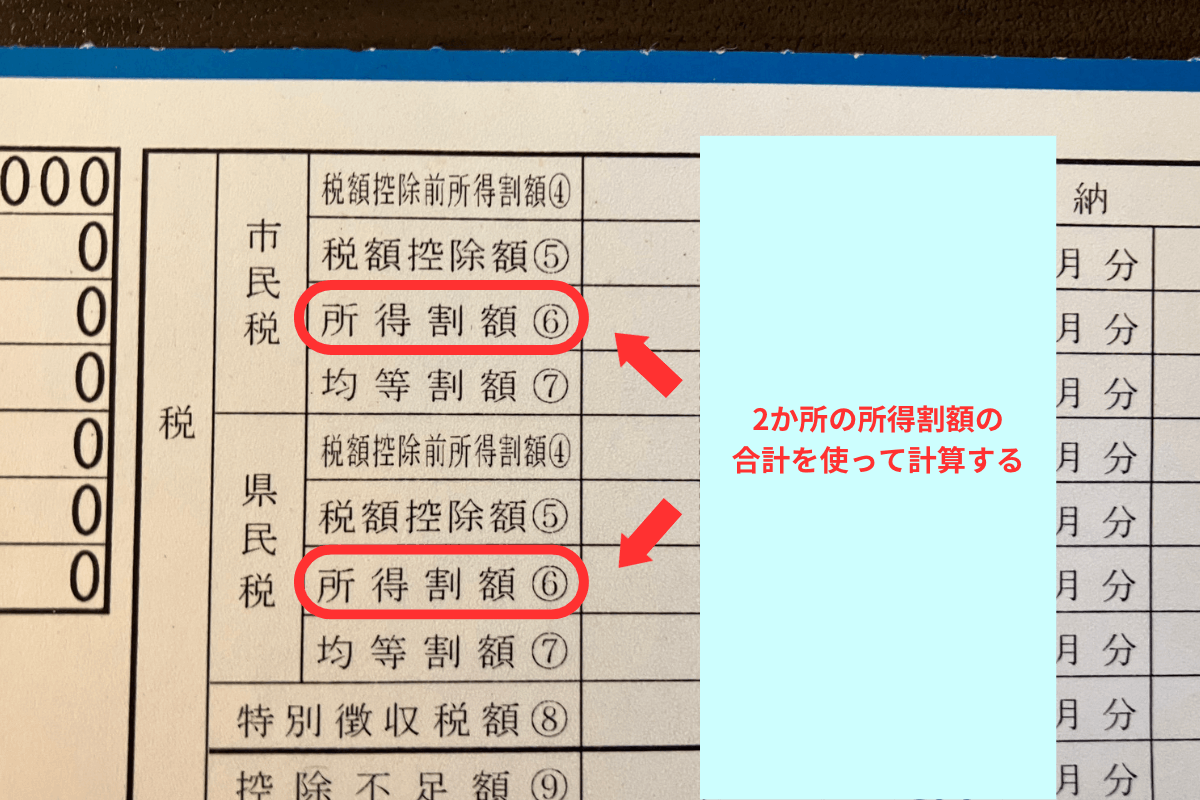
手元に「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」(自営業者は普通徴収の税額決定通知書)が届いたら、まずは住民税決定通知書の見方を正しく把握しましょう。チェックすべきポイントは主に2箇所あります。
1つ目は、住民税の税額控除額の記載場所です。税額控除額欄には「市民税(市区町村民税)」と「県民税(道府県民税)」の項目があり、ここにふるさと納税に伴う寄附金税額控除が含まれます。ただし、この欄には住宅ローン控除や配当控除など他の税額控除も合算されているケースが多いため、単純な合計額だけでは判別しにくい場合があります。
2つ目は、通知書の下部や余白にある住民税の摘要欄です。親切な自治体であれば、摘要欄に「寄附金税額控除額:市民税〇〇円、県民税〇〇円」あるいは「寄附金控除済」と具体的な内訳が明記されています。この摘要欄を確認するのが、最も手軽な寄附金税額控除の確認方法です。
ワンストップ特例と確定申告で異なる!控除確認の計算式とチェック法
利用した申請方法によって、通知書上で確認すべき金額の計算式が異なります。
ワンストップ特例制度による控除確認を行う場合、寄附した全額から自己負担金2,000円を引いた金額が、そのまま住民税から控除されます。
【計算式】住民税の控除額 = 寄附金合計額 - 2,000円
通知書の税額控除額(または摘要欄の寄附金控除額)がこの数値とほぼ一致していれば、正常に処理されています。
一方、確定申告によるふるさと納税の反映を確認する場合は注意が必要です。控除の一部が「所得税からの還付」としてすでに銀行口座等へ振り込まれているため、住民税側で引かれるのは残りの金額となります。
【計算式】(所得税の還付額)+(住民税の控除額)≒ 寄附金合計額 - 2,000円
確定申告書の控えにある「還付される税金」と、通知書の住民税控除額を足し合わせて2,000円引きの金額になるかを照合してください。なお、近年主流となっているマイナポータルと確定申告の連携を利用して申告した場合は、データが自動連係されるため入力ミスによる控除漏れのリスクを大幅に軽減できます。
なぜ?ふるさと納税が「控除されていない」5大原因と限度額超過の落とし穴
通知書を確認して金額が合わない場合、どのような原因が考えられるでしょうか。ふるさと納税が控除されていない理由として頻発する5つの典型例を挙げます。
最も多いのが「ワンストップ特例を申請した後に確定申告を行った」ケースです。医療費控除や住宅ローン控除(1年目)などで確定申告を提出すると、それ以前に提出したワンストップ特例の申請は法律上すべて無効になります。確定申告書側で寄附金受領証明書を再度申告していなければ、控除は一切適用されません。
また、ワンストップ特例の申請書提出期限(寄附翌年の1月10日必着)に間に合わなかったり、寄附先が6自治体以上になったにもかかわらず確定申告をしなかったりするケースも散見されます。さらに、ふるさと納税の限度額を超えた場合は、超えた部分が全額自己負担となり控除額に反映されないため事前のシミュレーション精査が欠かせません。
【もし控除漏れがあったら】更正の請求など救済手続きの手順とタイムリミット
確認の結果、万が一控除漏れが発覚しても諦める必要はありません。正しい手順を踏めば税金を取り戻すことができます。
控除漏れが起きた際のふるさと納税の控除漏れ手続きは以下の通りです。
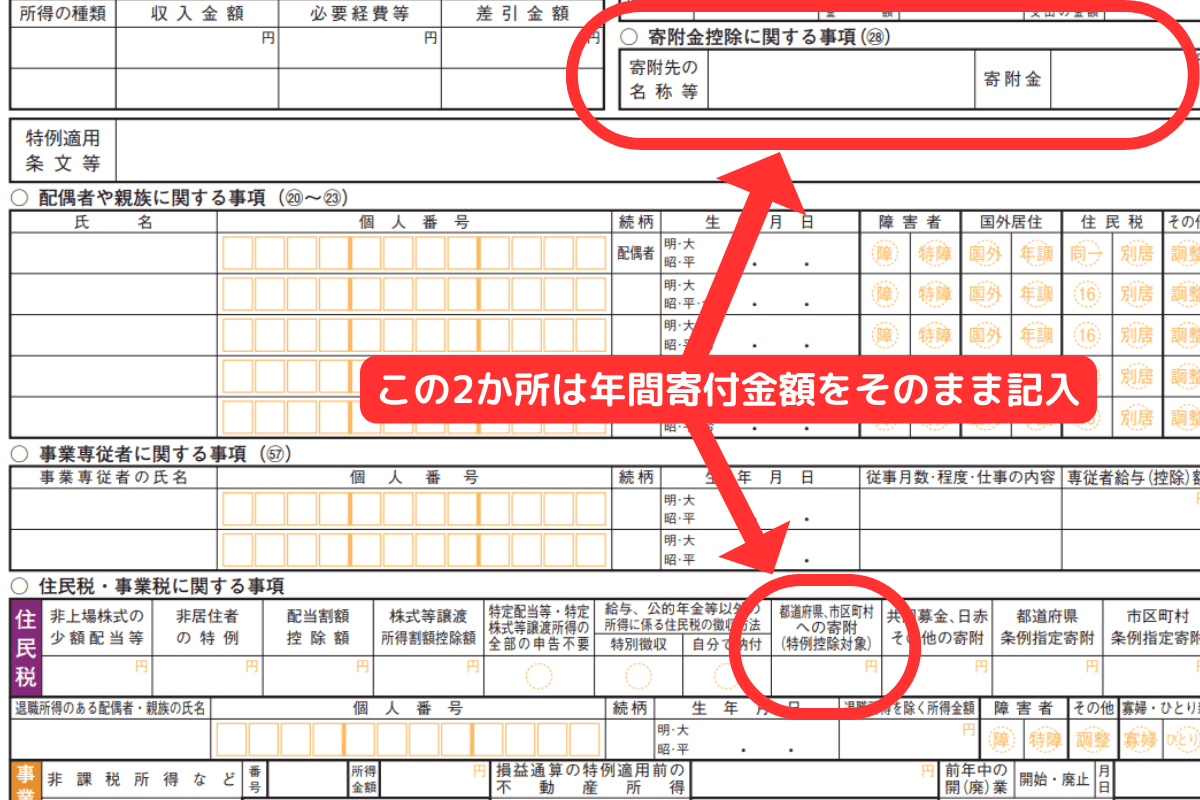
元々確定申告をしていない人(ワンストップ無効や未提出)は、税務署へ「還付申告」を行います。還付申告は寄附した翌年1月1日から5年間提出が可能です。すでに確定申告を済ませていたのに寄附金の入力を忘れていた場合は、申告内容を訂正する「更正の請求」を税務署に行います。
マイナンバーカードとスマートフォンがあれば、国税庁の「確定申告書等作成コーナー」からオンラインで簡単に手続きが完了します。申請が受理されると、後日所得税の還付が行われ、自治体側でも住民税額が再計算されて差額が還付または以後の税額から減額されます。
【ふるさと納税の控除確認】に関するよくある質問(FAQ)
Q1:住民税決定通知書の摘要欄にふるさと納税の記載がありません。控除されていないのでしょうか?
A1:自治体によっては摘要欄への記載を省略し、税額控除額の欄に他の控除とまとめて合算表示している場合があります。摘要欄に記載がなくても、税額控除額が前年より増えているか、市区町村の税務課窓口に問い合わせることで正確な控除内訳を確認できます。
Q2:ワンストップ特例申請書を送ったあと、引っ越しをして住所が変わりましたが影響はありますか?
A2:寄附した翌年1月1日時点の住所と申請書の住所が異なっていると、自治体間で情報が連携されず控除が反映されない原因になります。住所変更届(申告特例申請事項変更届出書)を寄附先自治体へ期日までに提出していなかった場合は、確定申告で再申請する必要があります。
Q3:控除額が「寄附額-2,000円」より数千円少ないのはなぜですか?
A3:ご自身の年収や家族構成から算出される「控除上限額(限度額)」を超えて寄附してしまった可能性が高いです。上限を超えた分は純粋な自己負担となり控除されません。また、住宅ローン控除など他の税額控除と競合して枠を使い切っているケースもあります。
まとめ:年1回の控除確認ルーティンで損を防ぐ
ふるさと納税はお得な制度ですが、税金の控除が完了して初めてその恩恵を最大限に享受できます。手続きを自治体やポータルサイト任せにせず、毎年6月に届く住民税決定通知書に目を通す習慣をつけることが大切です。
控除漏れに気づいた場合でも、5年間の請求期限内であればリカバリーが可能です。手元にある通知書の「税額控除額」と「摘要欄」を今すぐチェックし、正しく控除されているか確かめてみてください。 (出典: ふるさと 納税 控除 確認(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
