任意整理とは?借金減額の真相と家族にバレない理由・デメリット徹底検証
SNSやWeb広告で頻繁に見かける「借金が大幅に減額できる」「国が認めた救済制度」というフレーズ。毎月の返済に追われている方なら一度は目にしたことがあるはずです。「怪しい詐欺ではないのか」「何か恐ろしい罠があるのでは」と警戒する声も少なくありません。しかし、その実態の多くは法律に基づいた債務整理手続きの一つである「任意整理」を指しています。
2026年現在、生活費の高騰や後払い決済サービスの普及に伴い、多重債務に悩む層の相談件数は高止まりを続けています。過度な煽り広告に惑わされず、正しい知識を持って判断しなければ、思わぬ不利益を被るリスクも潜んでいます。任意整理とは一体どのような仕組みで借金を減らし、どのような代償を伴うのか。家族や職場に知られずに解決できる法的根拠を含め、その実態を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:任意整理は裁判所を通さず、将来発生する利息をカットして3〜5年で元本完済を目指す最も身近な債務整理手続き。
- 要点2:弁護士・司法書士が「受任通知」を送ることで督促が即座に止まり、裁判所からの書類郵送もないため周囲に極めてバレにくい。
- 要点3:元本自体がゼロになるわけではなく、信用情報機関に事故情報が約5年間登録され、新規借入やクレカ作成が制限される明確なデメリットが存在する。
【減額の真相】「借金が減る」広告のウラ側と将来利息カットの仕組み
ネット広告で踊る「借金がみるみる減る」という表現を見て、元本そのものが半分やゼロになると誤解する方は少なくありません。しかし、任意整理の減額効果における本質は「将来利息のカット」と「返済期間の再編」にあります。
消費者金融やクレジットカードのリボ払いでは、年利15.0〜18.0%前後の利息が設定されています。毎月数万円を返済していても、その半分近くが利息に充当され、元本が一向に減らない「返済の長期化」に陥るケースが後を絶ちません。任意整理を行うと、弁護士や司法書士が債権者(貸金業者)と直接交渉し、合意日以降に発生する将来利息を原則ゼロに抑え、残った元本のみを3〜5年(36〜60回分割)で分割返済する和解を結びます。
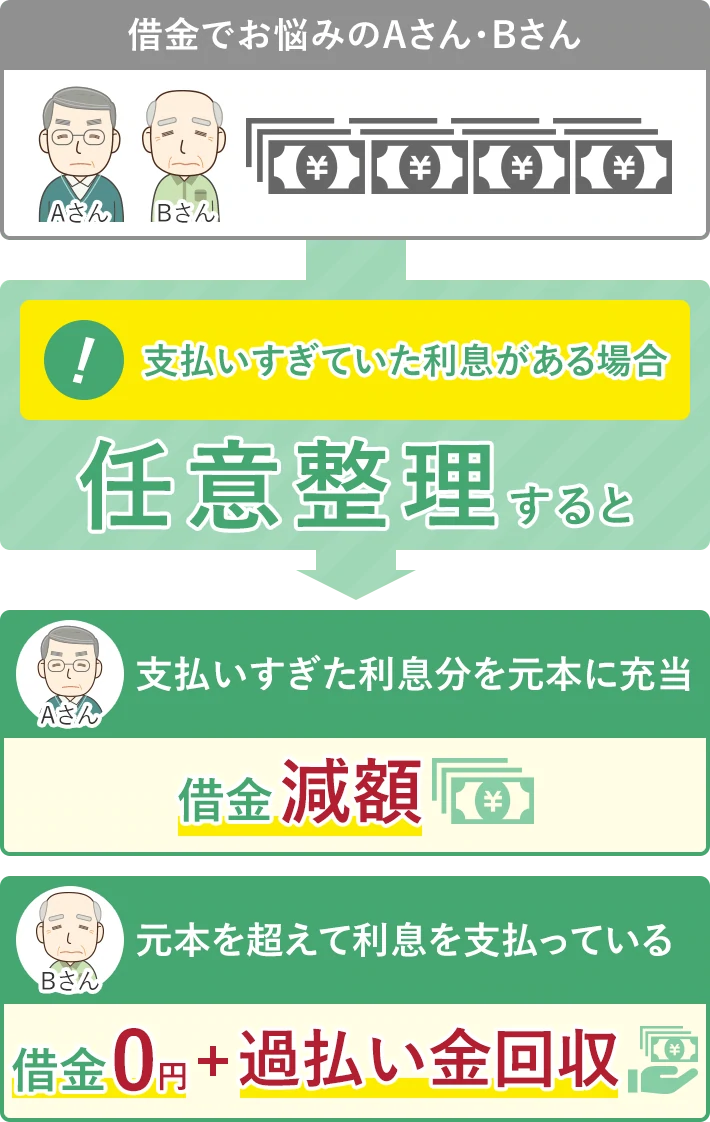
なお、過去(2010年以前)に借入を始めた方であれば、利息制限法の上限を超えて支払っていた利息を取り戻す過払い金返還請求を同時に行い、元本そのものを劇的に減らせる事例もありました。しかし2026年の現行実務において、近年の借入に対する元本減額は原則として期待できません。「元本がそのまま減る」のではなく、「雪だるま式に増える利息を完全に止めて、元本だけの集中返済に切り替える」というのが借金減額の正確な真相です。
【実例試算】任意整理の減額シミュレーションと手続きができる条件
将来利息がカットされることで、実際の月々の返済負担はどれほど変わるのでしょうか。消費者金融やリボ払いからの借入総額200万円(金利年18.0%)を抱えているケースを想定し、具体的な試算を比較してみます。
自力で毎月約5万円を返済し続けた場合、完済までには約58ヶ月を要し、支払う利息の総額だけで約100万円近くに達します。総支払額は約300万円です。一方、任意整理によって将来利息を全額カットし、60回(5年)の分割払いで和解が成立した場合、毎月の返済額は約3万3,000円まで圧縮され、利息負担は0円になります。総支払額は元本の200万円(+専門家費用)のみで済むため、毎月の生活再建に直結する余力が生まれます。
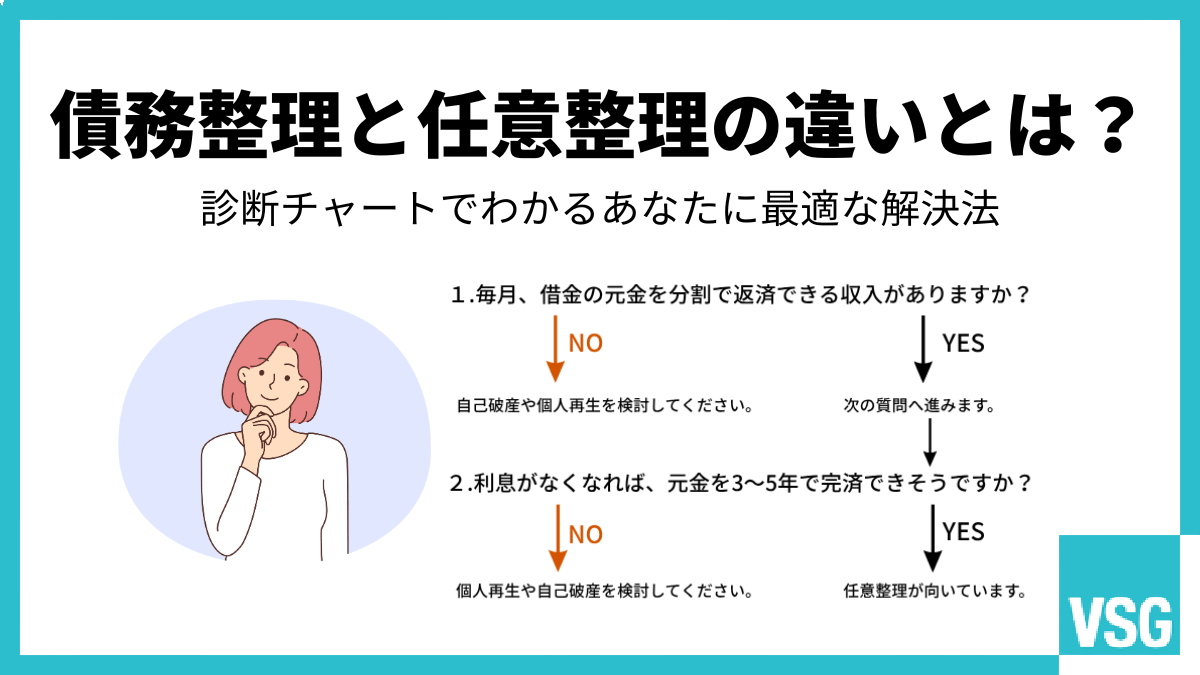
ただし、誰でも任意整理を選択できるわけではありません。任意整理ができる条件として、以下の2点が厳格に求められます。
第一に、3〜5年間で元本を完済し続けるための「安定した継続収入」があることです。無職で収入の見込みが立たない場合は債権者が和解に応じません。第二に、元本のみであれば分割で返済可能という「明確な返済意思」です。この条件を満たせない重度の多重債務者の場合、より強力な法的措置の検討へと舵を切る必要があります。
自己破産・個人再生との決定的な違い|対象業者を「選べる」柔軟性
債務整理には、任意整理のほかに「個人再生」と「自己破産」という裁判所を介した公的救済制度が存在します。これらの手続きと比較した際、任意整理が持つ最大の強みは「整理する対象を債権者ごとに選べる」という点にあります。
個人再生は借金元本を最大5分の1〜10分の1まで圧縮し、自己破産は免責決定により借金をゼロに免除する手続きです。しかし、どちらも裁判所を通す厳格な法的手続きであるため「債権者平等の原則」が適用されます。すべての借入れを漏れなく裁判所に申告しなければならず、親族や知人からの借金、車のオートローン、奨学金の保証人付き借入れもすべて巻き込まれます。結果として、愛車が引き揚げられたり、連帯保証人である両親へ督促が一気に飛ぶ事態を避けられません。
対して任意整理は、私的な示談交渉です。「利息の高い消費者金融A社とB社だけを整理し、車のローンと住宅ローン、迷惑をかけたくない保証人付きの奨学金は対象外にして従来通り払い続ける」といった柔軟なハンドリングが可能です。財産の処分も求められないため、マイカーやマイホームを守りながら家計を立て直したい方にとって、最も生活への歪みが少ない選択肢となります。
家族や会社にバレる真相|周囲に知られず進められる決定的な理由
手続きをためらう最大の動機として「家族や配偶者にバレて家庭崩壊するのではないか」「職場に借金整理が知られて解雇されるのではないか」という心理的不安が挙げられます。結論から言えば、任意整理は同居家族や勤務先に一切知られることなく完結できる可能性が極めて高い手続きです。
周囲に発覚しない決定的な理由は、主に以下の3点に集約されます。
第一に、弁護士や司法書士が依頼を受けると、即座に各債権者へ「受任通知」を一斉発送します。貸金業法第21条に基づき、業者は債務者本人への電話連絡、自宅への訪問、書面の郵送などの督促行為を法律で厳格に禁じられます。毎日のように届いていた督促状や催促電話がピタリと止まるため、家族に怪しまれるリスクが初動で消滅します。
第二に、個人再生や自己破産と異なり、国の機関紙である「官報」に住所や氏名が掲載されません。官報の情報を監視している金融業者や人事部門を警戒する必要も一切ありません。
第三に、裁判所を通さないため、裁判所からの公的な呼出状や書類が自宅へ届くこともありません。弁護士事務所との連絡も、個人の携帯電話やメールに限定し、郵送物を局留めや事務所名のない無地封筒に指定することで、同居家族の目から完全に隠蔽できます。
ただし、本人が返済用口座の記帳を見られたり、和解後の返済を再び滞納して裁判を起こされたりすれば発覚に繋がります。専門家と綿密に打ち合わせを行い、連絡手段を徹底管理することが秘密保持の鉄則です。
見落とせない任意整理のデメリット|ブラックリスト登録期間と信用情報
利息がカットされ、周囲にもバレずに進められる任意整理ですが、当然ながら重大なデメリットが存在します。手続きに踏み切る前に、代償としての制約を正確に把握しておく必要があります。
最大のデメリットは、信用情報機関(CIC、JICC、KSC)に事故情報が登録される、いわゆる「ブラックリスト入り」です。任意整理で和解を結ぶと、金融事故として情報が記録され、以下の行動が一定期間できなくなります。
- クレジットカードの新規発行および既存カードの利用停止
- 消費者金融や銀行からの新たな借入れ(カードローン、キャッシング)
- マイカーローンや住宅ローンの新規審査の通過
- スマートフォンの本体代金分割購入(端末代の割賦払い)
気になるブラックリスト登録期間は、原則として「借金を完済してから約5年間」です。和解後に5年かけて完済した場合、手続き開始から数えると通算で約10年間にわたり信用情報が制限されるケースもあります。直近で住宅購入を控えている方や、カード決済に依存した生活を送っている方にとっては無視できない痛手です。
また、整理対象にした金融機関やその系列会社(保証会社含む)の社内データには、事故情報が半永久的に残る「社内ブラック」となります。完済から5年経過して信用情報機関のデータが消滅した後も、一度整理した同一グループのカードやローンは原則として再契約が困難になる点にも注意が必要です。
弁護士と司法書士の選び方と費用相場|着手金と報酬金の落とし穴
任意整理を依頼する窓口には弁護士と認定司法書士の2つがありますが、それぞれの権限と特性の違いを理解して選ぶことが失敗を防ぐ鍵です。
認定司法書士は、債権者1社あたりの「借金元本が140万円以下」の事案に限り交渉代理権を持っています。消費者金融数社から数十万〜100万円程度を借りている一般的なケースでは十分に対応可能であり、費用が比較的安価に設定されている傾向があります。一方で、1社からの借入が140万円を超える大型の借入や、将来的に個人再生・自己破産へ移行する可能性がある場合は、最初から扱える権限に制限がない弁護士に依頼するのが合理的です。
任意整理の費用相場としては、債権者1社ごとに費用が発生する体系が一般的です。
- 着手金:1社あたり 約2万〜5万円
- 解決報酬金:1社あたり 約2万〜4万円
- 減額報酬金:将来利息のカットではなく、過払い金等で元本が減った場合の減額分の 約10%前後
注意すべきは「着手金無料」を掲げながら高額な事務手数料や解決報酬金を後から上乗せする事務所や、利息カットだけで過剰な成功報酬を請求するケースです。契約を結ぶ前に、債権者数に応じた支払総額の見積もりを明示してくれる事務所を選び、費用の分割払いに対応しているかどうかを必ず確認してください。
【任意整理とは】に関するよくある質問(FAQ)
Q1:任意整理をすると、現在使っているクレジットカードはすべて使えなくなりますか?
A1:はい。任意整理の対象から外した他社のクレジットカードであっても、カード会社が定期的に行う「途上与信(信用情報の定期審査)」によって信用情報機関の事故情報が確認された時点で、順次強制解約や利用枠の停止となります。そのため、手続き開始後はデビットカードやプリペイドカード、家族カードなどを代替手段として活用するのが一般的です。
Q2:任意整理を行ったことが勤務先へ通知されたり、給料が差し押さえられたりしますか?
A2:会社へ通知されることは原則ありません。勤務先の共済組合などから借入をしており、それを任意整理の対象にする特殊なケースを除き、外部から勤務先へ連絡がいく法的経路は存在しません。また、返済を長期間放置して裁判所に給与差押えの強制執行を起こされていない限り、任意整理の手続き自体が理由で給料が差し押さえられることもありません。
Q3:住宅ローンを返済中ですが、任意整理をしても家を手放さずに済みますか?
A3:手放さずに維持することが十分に可能です。任意整理は対象とする債権者を自由に選べるため、住宅ローンを除外して消費者金融やカードローンだけを整理対象に設定できます。住宅ローンの返済をこれまで通り遅延なく継続している限り、銀行に自宅を引き揚げられたり競売にかけられたりする心配はありません。
まとめ:リスクを正しく理解し、生活再建への第一歩を踏み出すために
任意整理は、決して「借金を踏み倒すための魔法の裏ワザ」ではありません。将来利息の支払いを止め、自力で元本を確実に完済するための、国が認めた正当かつ現実的な再建手段です。
信用情報にキズがつくという相応のデメリットはあるものの、毎月の元本が減らない利息地獄から解放され、家族や職場に知られることなく精神的な平穏を取り戻せるメリットは計り知れません。毎月の返済が自転車操業に陥っているなら、一人で抱え込まず、借金の全貌を直視した上で無料相談などを通じて専門家のシミュレーションを受けてみることが、出口を見出す最短ルートになります。 (出典: 任意 整理 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
