年末調整でいくら戻る?2026年最新試算と還付金が増える控除の全知識
毎年秋から冬にかけて職場から提出を求められる年末調整の書類。面倒な手続きをこなした末に「結局、自分にはいくら戻ってくるのか」と気をもむビジネスパーソンは少なくありません。12月や翌年1月の給与明細を開いた瞬間、還付金の額に一喜一憂する光景は、もはや日本の冬の風物詩とも言えます。
源泉徴収で概算天引きされていた所得税を正しく精算する年末調整は、手続きの内容次第で戻ってくる金額が数千円単位から数十万円単位まで大きく変動します。本稿では、2026年の最新動向を踏まえながら、世帯構成や年収に応じた還付金の目安、控除の仕組み、さらには手取りを最大化するためのポイントを分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:独身・追加控除なしの場合は数千円〜1万円前後の還付が一般的だが、生命保険や住宅ローン控除が加わると数万円〜数十万円規模に跳ね上がる。
- 要点2:年末調整の本質は「払いすぎた税金の精算」であり、控除証明書の出し忘れや申告漏れがあると受け取れるはずの還付金を取り逃がすリスクがある。
- 要点3:近年の税制改正や社会保険料の変化に伴い、配偶者控除や各種控除の最新要件を正確に把握して申告することが手取り防衛の鍵を握る。
【年収別シミュレーション】年末調整でいくら戻ってくるのか?還付金の平均相場
「年末調整でいくら戻ってくるのか」という疑問に対する答えは、個人の年収や家族構成、適用する控除の種類によって千差万別です。毎月の給与から天引きされている「源泉徴収税額」は、あらかじめ余裕を持たせた少し高めの金額に設定されているため、何も追加控除がない独身者であっても、精算によって数千円から1万円程度が手元に戻るケースが標準的です。
具体的な年収別の目安を見ると、年収300万円〜400万円台の単身者で一般生命保険や個人年金保険(年4万〜8万円程度の控除)を申告した場合、還付金はおよそ1万5,000円〜3万円前後に着地することが多く見られます。年収が500万円〜700万円台に上がると適用される所得税率が高くなるため、同じ控除額でも還付額は大きくなり、3万円〜6万円程度に達することも珍しくありません。
なかでも突出してインパクトが大きいのが「住宅ローン控除(住宅借入金等特別控除)」です。1年目の確定申告を経て2年目以降に年末調整で処理する場合、借入残高に応じて10万円〜20万円超が一括して還付されるため、12月の手取り額が大きく跳ね上がる恩恵を実感しやすいと言えます。
【仕組みを解説】なぜ年末調整でお金が戻ってくるのか?計算の基本ルール
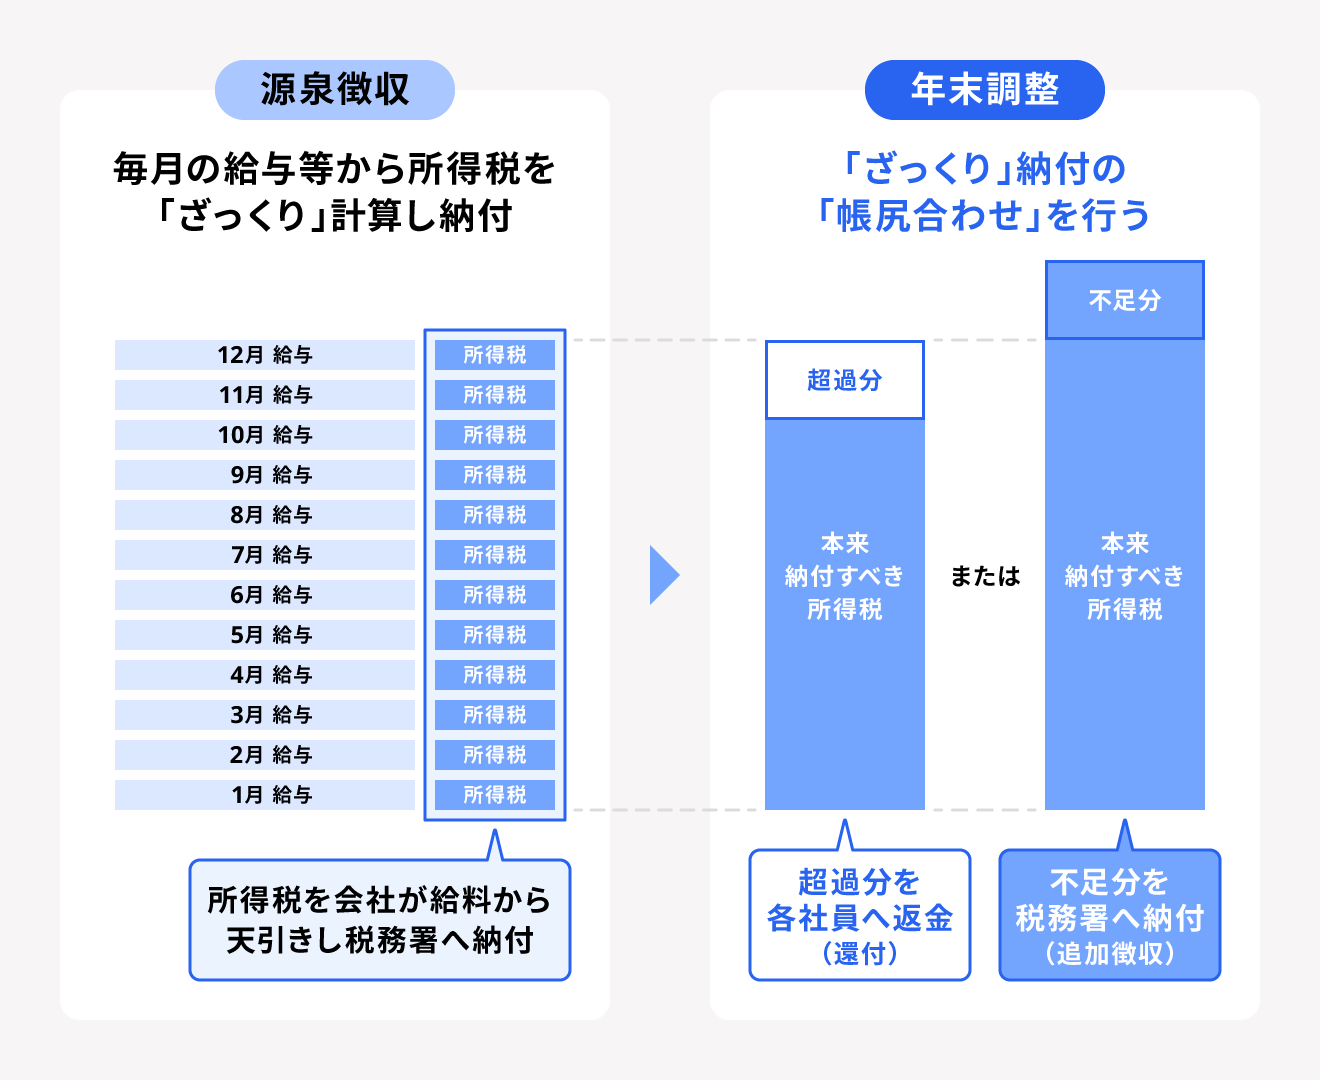
給与所得者の税額計算は、1月から12月までの1年間の総支給額が確定した段階で初めて確定します。しかし、国としては1年分の税金を12月にまとめて徴収するわけにはいかないため、毎月の給与や賞与から「源泉徴収税額表」に基づいて概算の所得税を天引きしています。この1年間の概算徴収額の合計と、本来納めるべき「年税額」の差額を帳尻合わせする手続きこそが年末調整です。
払いすぎた税金が手元に戻る理由は、毎月の概算天引きでは反映されていない個人的な事情(各種控除)を11月〜12月の手続きでまとめて反映させるからです。たとえば、1年間の途中で支払った生命保険料や地震保険料、扶養親族の変動、iDeCoの掛金などは、年末調整の申告書を提出して初めて税額計算から差し引かれます。
計算式としては、「本来納めるべき年税額 < すでに天引きされた源泉徴収税額」となった場合に、その差額が「還付金」として指定口座に振り込まれます。反対に、年の途中で扶養家族が減ったり、賞与の計算時に想定より控除が少なかったりした場合には、稀に「不足額の徴収(追徴)」が発生することもあります。
【詳細まとめ】手取り額を押し上げる主な控除一覧と還付金の目安
還付額を底上げするために見落としてはならないのが、各種所得控除の漏れなき申告です。会社が自動で把握できる厚生年金や健康保険料などの「社会保険料控除」とは異なり、以下の項目は従業員自身が証明書類を添えて申告しなければ1円も戻ってきません。
第一に「生命保険料控除・地震保険料控除」です。新契約の場合、一般生命保険・介護医療保険・個人年金保険の3枠でそれぞれ最大4万円、合計で最大12万円の所得控除が受けられます。所得税率が10%の世帯であれば、住民税と合わせて数千円〜1万円以上の節税効果をもたらします。
第二に「配偶者控除・配偶者特別控除」です。配偶者の年収要件や本人の合計所得金額に応じて、最大38万円の控除が適用されます。パートやアルバイトの収入上限を意識しながら適切に書類を記入することで、数万円規模の税負担軽減に直結します。
さらに「小規模企業共済等掛金控除(iDeCoなど)」も見逃せません。毎月積み立てた掛金の全額が所得控除の対象となるため、月額2万円を拠出している場合、年24万円全額が所得から差し引かれ、所得税率10%の人なら約2万4,000円(住民税と合わせれば約4万8,000円)相当の税負担が軽くなります。
【ネットの反応】「ボーナス並みに戻った」「数百円で泣いた」リアルな声と注意点
年末調整の還付金が支払われる12月中旬から下旬にかけて、SNSやネット掲示板では明細書を共有するリアルな声が多数飛び交います。毎年のネット上の反応を見ると、受け取る人の置かれた環境によって明暗がくっきりと分かれている実態が浮き彫りになります。
歓喜の声として目立つのは、「住宅ローン控除が炸裂して20万円以上戻ってきた」「家族が増えて扶養控除が付いたおかげで、ちょっとした冬のボーナス気分」といった書き込みです。まとまった金額が一度に口座へ入金されるため、年末年始の帰省費用や旅行代金に充当できたと喜ぶ投稿が多く見受けられます。
その一方で、「何枚も書類を書いて証明書を貼ったのに、戻ってきたのはたったの1,200円だった」「手間の割に金額が少なすぎて徒労感がある」といった落胆の声も定番です。さらには「単身赴任の手当変更が影響して逆に1万円引かれていた」という嘆きも散見されます。年末調整はあくまで過不足の精算であり、必ずしも高額が戻るボーナス制度ではないという前提の理解が欠かせません。
【最新情報】2026年に向けて知っておくべき税制動向とスムーズな申告法
近年、税制改正の議論が活発化しており、いわゆる「年収の壁」の見直しや扶養控除の基準改定に関するニュースが大きな関心を集めています。基礎控除の引き上げや各種控除の適用判定については毎年のように細かな調整が行われているため、過去の思い込みで記入せず、勤務先から配られる最新の申告手引きを必ず確認することが大切です。
また、実務面における劇的な変化として「年末調整の完全デジタル化・ペーパーレス化」が急速に進んでいます。保険会社から届く控除証明書を紙で郵送してもらい糊付けする従来の手間から、マイナポータル連携や保険各社の電子データを活用したオンライン提出へとシフトする企業が主流となりました。
電子申告を活用すれば、控除額の自動計算によって誤入力を防げるだけでなく、還付金の早期確定にもつながります。提出期限直前に慌てないよう、10月頃から手元に届く電子通知や郵送物の保管場所を整理しておくことが確実な還付への近道です。
【年末調整でいくら戻ってくる?】に関するよくある質問(FAQ)
Q1:年末調整の還付金はいつ、どのように支払われますか?
A1:一般的には12月の給与支給日に合わせて、給与と一緒に振り込まれるケースが大多数です。企業によっては計算処理の都合上、12月の賞与時や翌年1月の給与支給日に反映される場合もあります。明細書の「年末調整還付額」や「差引超過額」といった項目で金額を確認できます。
Q2:医療費を10万円以上払ったのですが、年末調整で戻ってきますか?
A2:医療費控除は年末調整では手続きできません。適用を受けるためには、年明け2月中旬から始まる確定申告をご自身で行う必要があります。年末調整で発行された源泉徴収票を手元に用意し、スマートフォン等からe-Taxで申告手続きを行ってください。
Q3:控除証明書を出し忘れて年末調整が終わってしまった場合はどうすればいいですか?
A3:会社の担当部署に申し出て翌年1月の再年調に間に合えば修正対応してもらえる場合があります。もし会社の期限を過ぎてしまった場合でも、翌年3月15日までに自身で確定申告を行うことで、払いすぎた税金の還付を問題なく受けることが可能です。
まとめ:控除の漏れを防ぎ、確実に手元へお金を取り戻そう
年末調整でいくら戻ってくるかは、単なる運任せの臨時収入ではなく、1年間の支出や家族の状況をどれだけ漏れなく申告できたかという「手続きの成果」そのものです。独身の標準的な数千円から、保険やローン控除をフル活用した十数万円超まで、その差は決して小さくありません。
書類の不備や提出遅れによる取りこぼしを防ぐためには、手元に届く控除証明書を早めに確認し、会社の電子申請システムを正しく利用することが欠かせません。物価高が続く今だからこそ、自らの手取りをしっかりと守り、正当な還付金を確実に手元へ取り戻しましょう。 (出典: 年末 調整 で いくら 戻っ て くる(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
