なぜ両方払う?固定資産税と都市計画税の違いと払わなくていい境界線
春先から初夏にかけて各自治体から届く納税通知書を開き、「なぜ一つの土地と建物に対して、2種類の税金が同時に請求されているのか」と疑問を抱いた経験を持つ人は少なくありません。通知書に並ぶ「固定資産税」と「都市計画税」の文字を見て、実質的な二重課税ではないかと不信感を募らせる納税者も後を絶ちません。
実は、所有する不動産の所在地や条件によっては都市計画税を1円も納める必要がないケースが存在します。さらに、適用される特例措置の仕組みを知らないまま放置すると、知らず知らずのうちに過大な税負担を強いられているリスクすらあります。法改正の波が押し寄せる2026年の税制環境を踏まえ、二重課税の真相から合法的かつ賢く税負担を抑える実践的ノウハウまで、その舞台裏を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税は全国一律の「普通税」であるのに対し、都市計画税は市街化区域内のみに課されるインフラ整備目的の「目的税」である。
- 要点2:市街化調整区域などの対象外エリアに不動産があれば都市計画税は非課税となり、住宅用地特例を併用すれば税額を最大6分の1まで圧縮できる。
- 要点3:2026年税制では空き家対策が本格化しており、「管理不全空き家」に勧告を受けると住宅用地特例が剥奪され税負担が跳ね上がる点に注意を要する。
【徹底比較】固定資産税と都市計画税の違い|なぜ同じ不動産に2つの税金がかかるのか?
自宅を所有していると毎年必ず課税される固定資産税と都市計画税。納税通知書では合算された合計額が強調されるため混同されがちですが、両者には法的な位置づけや使途に明確な境界線が存在します。
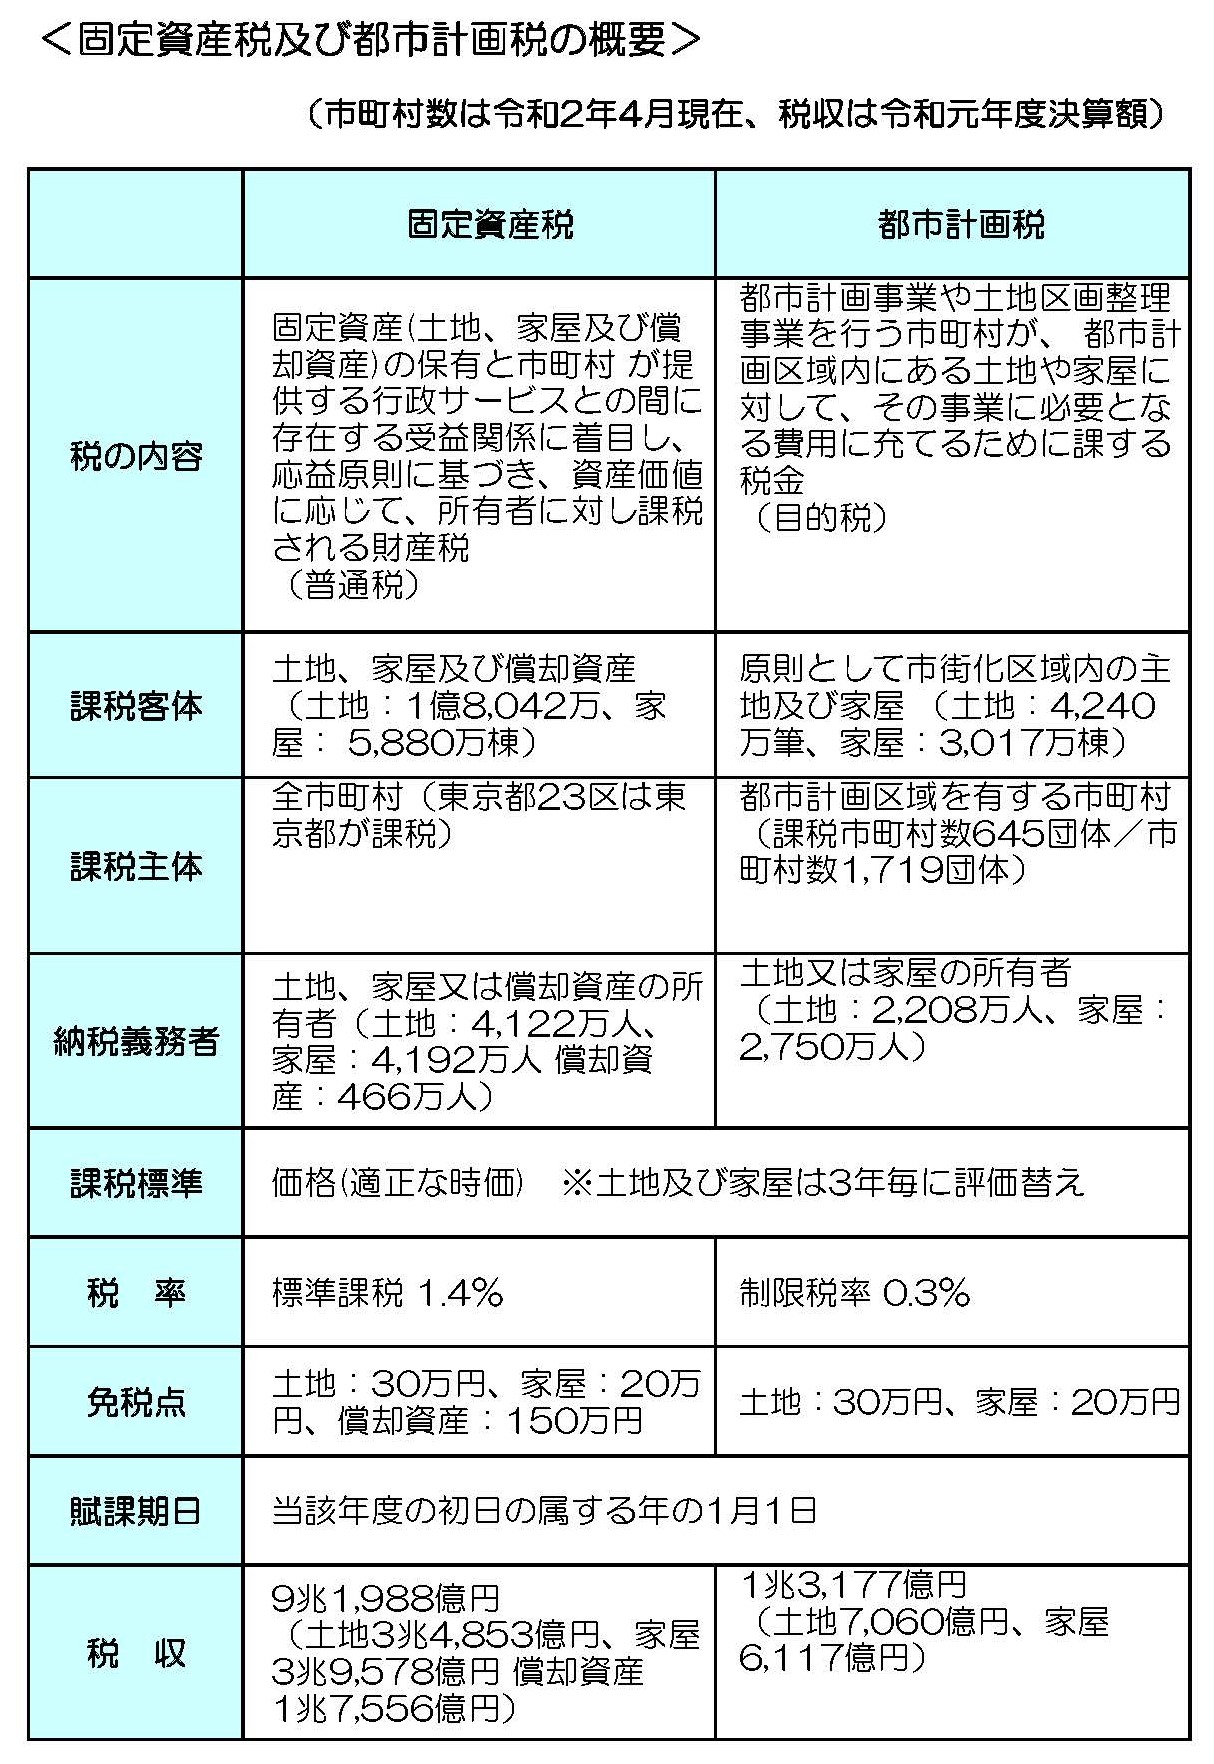
第一に異なるのが税金の性格(目的)です。固定資産税は地方税法に基づく「普通税」であり、集められた税金は福祉、教育、警察、消防といった自治体の行政サービス全般の一般財源として自由に使われます。一方、都市計画税は特定の行政目的のために徴収される「目的税」です。道路の拡張、下水道や公園の整備、土地区画整理事業など、都市基盤を整えるための費用に限定して充当されます。
第二の違いは税率と課税基準です。固定資産税の標準税率は原則として1.4%に設定されています。これに対して都市計画税は自治体ごとに条例で税率を定める「制限税率」が採用されており、法律上の上限税率は0.3%と定められています。財政状況や整備計画に応じて、0.2%〜0.28%程度に設定する自治体もあれば、そもそも都市計画税自体を課税していない自治体も全国には存在します。
「実質的な二重課税」の真相と都市計画税を払わなくていい理由
同じ不動産の所有権に対して2つの税金が課される構造から、ネット上や法廷でも「これは実質的な二重課税ではないのか」という論争が長年繰り広げられてきました。過去の判例において最高裁は、「都市基盤整備によって地価の維持や利便性の向上という特別な利益を受ける『受益者負担』の観点から合憲である」との判断を下しており、現行法制上、違法な二重課税とは認められていません。
しかし、制度の論理はどうあれ、納税者にとって「払わなくていいなら払いたくない」のが本音です。実は、都市計画法上の市街化区域外に不動産を所有している場合、都市計画税を払う必要は一切ありません。
自治体の都市計画区域は、街づくりを積極的に進める「市街化区域」と、無秩序な開発を抑制して自然環境や農地を守る「市街化調整区域」、そして線引きの行われていない「非線引き区域」に区分されます。都市計画税が課税されるのは、原則として市街化区域内に土地や建物を所有している人のみです。
郊外の市街化調整区域や地方都市の非線引き区域にマイホームや別荘、実家の土地がある場合、毎年届く納付書に都市計画税の欄は存在せず、固定資産税のみを納めれば法的に何の問題もありません。「両方払うのが当たり前」と思い込んでいると見落としがちですが、立地エリアこそが課税の有無を決定づける最大の分岐点となっています。
固定資産税評価額の計算方法と「納税通知書」の正しい見方
税額の根拠となるのが固定資産税評価額です。この金額は不動産の購入価格や実際の市場取引価格とは異なり、国が定めた固定資産評価基準に基づいて自治体が3年ごとに見直し(評価替え)を行っています。2024年の評価替えを経て、2026年は現行評価サイクルの最終年度にあたります。
基本的な税額の算出式は以下の通りです。
・固定資産税 = 課税標準額 × 1.4%
・都市計画税 = 課税標準額 × 最高0.3%(自治体設定税率)
ここで着目すべきは「固定資産税評価額」と「課税標準額」は必ずしもイコールではない点です。後述する各種特例や税負担調整措置が適用されることで、実際の税率を掛ける相手である「課税標準額」は、評価額よりも大幅に低い金額に圧縮されます。
手元に納税通知書が届いたら、同封されている「課税明細書」を必ず精査する習慣をつけてください。自治体側の入力ミスや現況地目の誤認によって、不当に高い税金が請求されている事例が毎年全国で報告されています。特に「土地の利用状況が『住宅用地』として正しくカウントされているか」「面積にズレがないか」の2点は、最低限チェックしておくべき防衛策です。
知らないと損する「住宅用地特例」と新築住宅の税額軽減措置まとめ
更地のまま所有している土地に家を建てるだけで税金が激減するのは、政策的な優遇制度である住宅用地特例の軽減措置が働くためです。この特例は固定資産税だけでなく、都市計画税にも独自の割引率で適用されます。
【住宅用地の特例による減額幅】
・小規模住宅用地(住宅1戸あたり200㎡以下の部分):
固定資産税の課税標準額 = 評価額 × 1/6
都市計画税の課税標準額 = 評価額 × 1/3
・一般住宅用地(200㎡を超える部分):
固定資産税の課税標準額 = 評価額 × 1/3
都市計画税の課税標準額 = 評価額 × 2/3
固定資産税が最大6分の1まで圧縮されるのに対し、都市計画税の減額は3分の1にとどまる点に注目してください。これが「固定資産税よりも都市計画税の負担割合が妙に重く感じる」と感じるカラクリの一因です。
さらに、居住用として建てられた新築マイホームには、建物の固定資産税に対する強力な軽減措置も用意されています。床面積120㎡相当分までの税額が一般住宅で新築後3年間、認定長期優良住宅などの場合は新築後5年間にわたり半額(1/2)へと減額されます。ただし、この新築半額措置は「固定資産税の建物部分」にのみ適用され、原則として都市計画税には新築特例の適用がない点も知っておくべき実務知識です。
【2026年最新】税制改正動向と「空き家指定」による増税の落とし穴
不動産税制を巡る環境の中で、2026年に最も警戒すべきリスクが空き家対策の厳罰化です。深刻化する放置空き家問題に対処すべく施行された改正空家等対策特別措置法に基づき、税制上の優遇措置を剥奪する動きが加速しています。
これまでは倒壊寸前の「特定空家」のみが対象でしたが、法改正により窓の破損や壁の亀裂を放置した「管理不全空き家」の段階でも、自治体から改善勧告を受けると住宅用地特例(1/6・1/3の圧縮特例)が一律解除されるルールへと舵が切られました。
特例が解除された場合、土地の課税標準額は更地同等へと跳ね上がります。負担調整措置の影響を考慮しても、実際の土地の税負担が従来の3倍から最大6倍程度に急増する計算です。「遠方の実家を相続したものの使い道がなく放置している」というケースでは、ある日突然届く行政からの指導通知を無視し続けると、家計に致命的な打撃をもたらす事態になりかねません。
納付期限を過ぎるとどうなる?固定資産税の支払い時期と延滞金リスク
固定資産税と都市計画税は、通常毎年4月から6月頃にかけて各市区町村から納税通知書が発送されます。納付方法は一括払いのほか、原則として年4回(一般的に5月・7月・12月・翌年2月など、各自治体が定める時期)に分割して納める仕組みです。
納期限をうっかり過ぎてしまった場合、法定期限の翌日から延滞金が発生します。延滞金の利率は年々変動するものの、納期限から1か月を過ぎると年8%を超える高い料率が課される設計になっており、一般的な消費者ローンに匹敵する利息負担を強いられます。
現在ではほぼすべての自治体で地方税統一QRコード(eL-QR)を活用したキャッシュレス決済が標準化されており、クレジットカード、スマートフォン決済アプリ、インターネットバンキングからの24時間納付が可能です。納期の失念を防ぐためにも、口座振替の自動設定や通知書受領後すぐのオンライン決済が賢明な選択肢となります。
【固定資産税と都市計画税】に関するよくある質問(FAQ)
Q1:市街化区域にある分譲マンションを購入した場合、都市計画税は安くなりますか?
A1:安くはなりません。マンションの敷地全体を専有面積割合に応じて按分した持分に対して課税されます。都心部の好立地マンションの多くは市街化区域内に建っているため、固定資産税と都市計画税の両方を満額負担するのが一般的です。ただし、一戸あたりの敷地面積が200㎡を超えることは稀であるため、小規模住宅用地の特例(都市計画税1/3)は確実に適用されます。
Q2:住宅を解体して更地にすると、税金が上がると聞いたのですが本当ですか?
A2:事実です。建物を解体して更地になると「住宅用地特例」の適用要件から外れるため、土地に対する課税標準額の優遇がなくなり、税負担が跳ね上がります。固定資産税・都市計画税の負担増を避けるために解体を先送りし、結果として「管理不全空き家」に指定されて特例を失うケースも増えています。解体や売却のスケジュールは税理士や専門業者と慎重に相談すべきです。
Q3:課税明細書の評価額に疑問がある場合、どのような手続きで抗議できますか?
A3:納税通知書の交付を受けた日の翌日から起算して3か月以内であれば、自治体の「固定資産評価審査委員会」に対して審査の申出を行うことができます。近隣の類似不動産と比較して明らかに不当な評価が下されている場合や、登記簿と現況の利用区分が食い違っている場合、修正が認められれば払い過ぎた税額の還付を受けることが可能です。
まとめ:税の仕組みを見直して賢く資産を防衛する
固定資産税と都市計画税の二重課税に対する疑問は、税金の使途や法的根拠を分解することで輪郭が掴めます。普通税として街の基礎を支える固定資産税と、市街化区域内のインフラ価値を維持するための都市計画税は、それぞれ役割が根本から分かれています。
郊外や地方への移住・拠点購入を検討しているなら、物件が市街化区域内にあるのか、それとも調整区域なのかを確認するだけで将来のランニングコストは変わります。さらに、2026年以降は放置空き家に対する増税包囲網が狭まっている現実から目を背けることはできません。手元の納税通知書を漫然と支払う作業から脱却し、正しい制度理解をもとに大切な資産の防衛を進めていきましょう。 (出典: 固定 資産 税 都市 計画 税(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
