【2026最新】少額減価償却資産の特例とは?否認を防ぐ要件と落とし穴
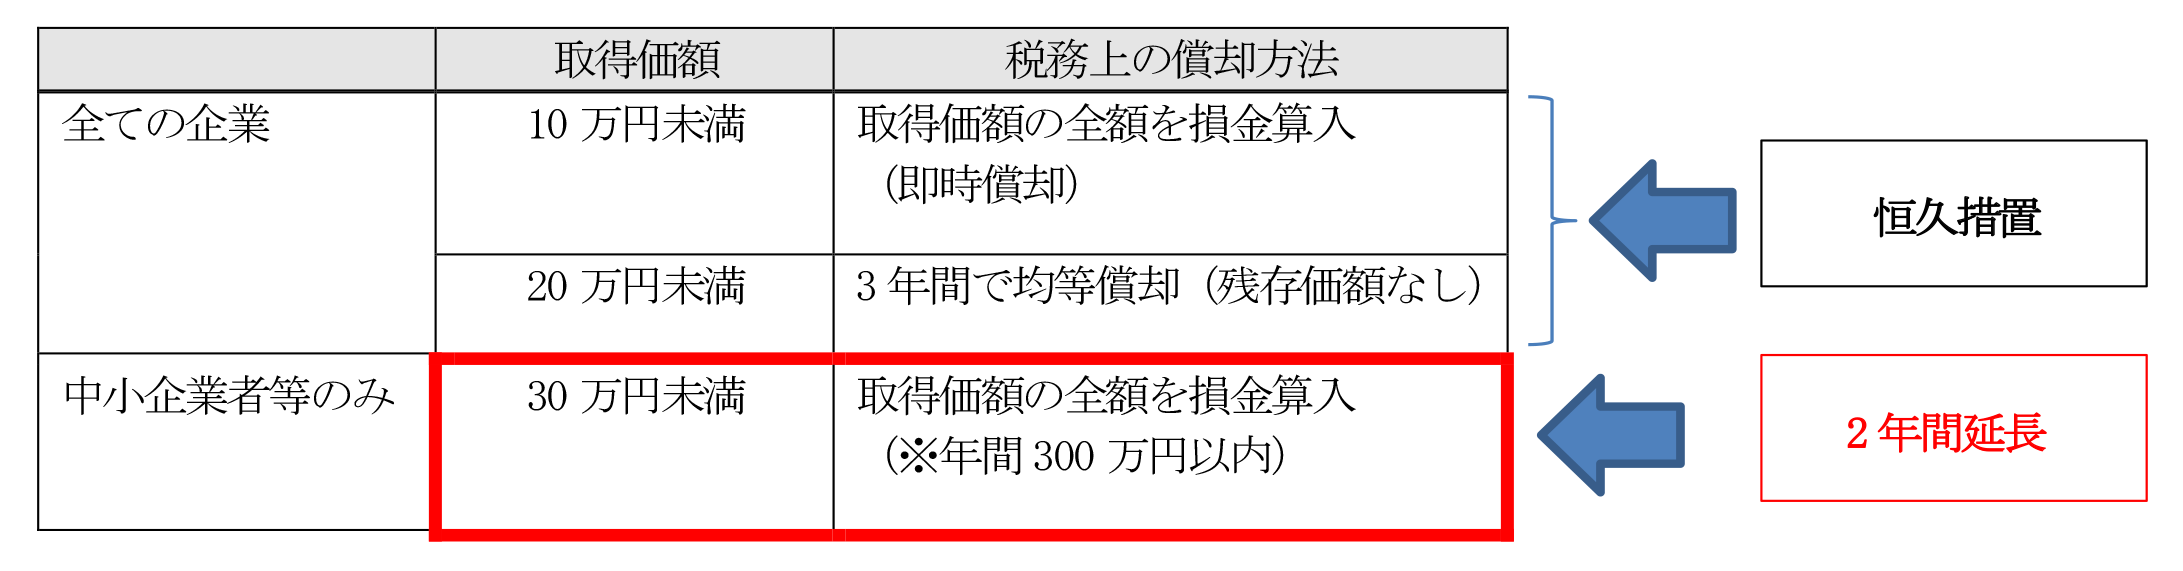
パソコンや什器、事業用機器などを購入した際、原則として複数年にわたり減価償却を行う資産であっても、一定の条件を満たせば購入年度に全額を経費算入できる制度が「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」です。1台あたり30万円未満の資産を即時に損金・必要経費として落とせるため、中小企業や個人事業主にとって極めて効果的な節税策として定着しています。
しかし現場では、要件の誤認や申告手続きの不備によって、税務調査の現場で損金算入を否認されて追徴課税を受けるトラブルが後を絶ちません。制度の適用要件や一括償却資産との違い、そして税制改正を経た2026年現在の実務上の注意点を整理し、安全に節税効果を最大化するためのポイントを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告を行う中小企業や個人事業主は、30万円未満の減価償却資産を年間300万円まで全額即時経費化できる。
- 要点2:税務調査での否認原因は「事業供用日のズレ」「税込・税抜判定のミス」「申告書への明細書添付漏れ」に集中している。
- 要点3:一括償却資産(20万円未満)と異なり、本特例を適用した資産は市区町村の「償却資産税」の課税対象となる点に留意が必要。
【基本解説】少額減価償却資産の特例とは?30万円未満を一括経費化する仕組み
通常、業務で使用するパソコンや機械器具などで使用可能期間が1年以上、かつ取得価額が10万円以上のものは「固定資産」に計上し、法定耐用年数に応じて毎年少しずつ減価償却費を計上しなければなりません。
これに対し、租税特別措置法に基づく「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」を活用すると、取得価額が30万円未満の減価償却資産について、購入した年度にその全額を一括して損金(個人事業主は必要経費)に算入できます。キャッシュフローの改善や決算前の利益圧縮に直結するため、設備投資を後押しする税制優遇として広く利用されています。
知っておくべき適用要件と上限300万円ルールの全体像
本特例を利用するには、事業規模や申告区分に関する明確なハードルが設けられています。誰でも無条件に使える制度ではないため、自社が要件を満たしているか事前の確認が欠かせません。
対象となる主な要件は以下の通りです。
1. 青色申告を行っていること
法人の場合は青色申告法人、個人事業主の場合は青色申告承認申請書を提出している事業者に限られます。白色申告事業者は対象外となります。
2. 中小企業者等に該当すること
法人の場合、資本金または出資金が1億円以下の法人(大企業の子会社等を除く)、または常時使用する従業員数が500人以下の法人が対象です。
3. 年間の適用上限額は合計300万円まで
1事業年度(個人の場合は1暦年)において損金算入できる取得価額の合計額は上限300万円です。事業年度が1年に満たない新設法人などの場合は「300万円×事業年度の月数÷12」で按分計算を行います。
なぜ税務調査で否認されるのか?現場で起きる3大ミスと盲点
手軽に大きな節税効果が得られる反面、税務署が目を光らせるポイントでもあります。税務調査で「特例の適用不可」と判断されてしまう典型的な原因は、次の3点に集約されます。
①「事業の用に供した日」が決算期をまたいでいる
最も多い否認理由が、年度内に代金を支払い納品されたものの、実際の業務で使用を開始していなかったケースです。税法上の損金算入要件は「取得」だけでなく「事業供用」が完了していることです。決算月ギリギリに駆け込みで購入し、箱を開けずに倉庫に置いたままのパソコンなどは、原則としてその期の特例対象にはなりません。
②「1単位」の判定ミスによる30万円オーバー
取得価額が30万円未満かどうかは、個々の備品単体ではなく「通常1取引として機能する単位」で判定されます。例えば、応接セット(テーブル1台と椅子4脚)を合計40万円で購入した場合、「椅子1脚あたり8万円だから対象」と判断するのは誤りです。セットで1つの効用を果たす資産は全体で判定するため、特例の対象外となります。
③ 確定申告時の添付書類漏れ
本特例は租税特別措置法に基づく制度であるため、確定申告書に所定の明細書を添付し、適正に記載することが適用条件となっています。単に通常の消耗品費として処理しただけで明細を添付しなかった場合、形式基準を満たしていないとして否認を受けるリスクが生じます。
「一括償却資産」との違いを徹底比較|償却資産税の課税対象が分かれ道
10万円以上20万円未満の資産を購入した際、本特例のほかに「一括償却資産」を選択することも可能です。両者には処理方法や税負担の面で決定的な違いがあります。
一括償却資産は、取得価額を耐用年数にかかわらず3年間で均等償却(1年あたり3分の1ずつ経費化)する制度です。最大のメリットは、地方税である「償却資産税」の課税対象から除外される点にあります。
一方、少額減価償却資産の特例を使った場合、国税(法人税・所得税)では購入年度に一括経費化できますが、地方税の償却資産税(年1.4%)の課税対象として市区町村への申告が必要になります。初年度の利益を大きく減らしたい場合は本特例が有利ですが、中長期的な税負担や固定資産台帳の管理コストを考慮して一括償却資産を選択するケースも少なくありません。
税込・税抜の判定基準と仕訳・勘定科目の実務処理
30万円未満かどうかの判定において、見落としがちなのが「消費税の経理方式」です。
会社や個人事業主が採用している経理処理に応じて判定基準が異なります。
- 税抜経理方式の場合:税抜価格で30万円未満かを判定(例:税抜29万8,000円+税=税込32万7,800円は適用可能)
- 税込経理方式の場合:税込価格で30万円未満かを判定(例:本体29万8,000円でも税込32万7,800円なら30万円以上となり適用不可)
仕訳の実務では、購入時に「工具器具備品」などの固定資産勘定で受け入れ、決算時に「減価償却費」として全額を費用計上する方法(直接法または間接法)が一般的です。あるいは、購入時に「消耗品費」等で処理し、申告書上で別表調整を行う実務もありますが、固定資産台帳での管理を徹底するためにも資産計上を経由する処理が推奨されます。
確定申告書の書き方と明細書添付の注意点|2026年税制改正の最新動向
本特例を適用して確定申告を行う際は、以下の書類作成が必要です。
法人の場合:
法人税申告書の「別表十六(七)少額減価償却資産の取得価額の損金算入の特例に関する明細書」に、取得価額の合計や事業供用年月日などを記載して添付します。
個人事業主の場合:
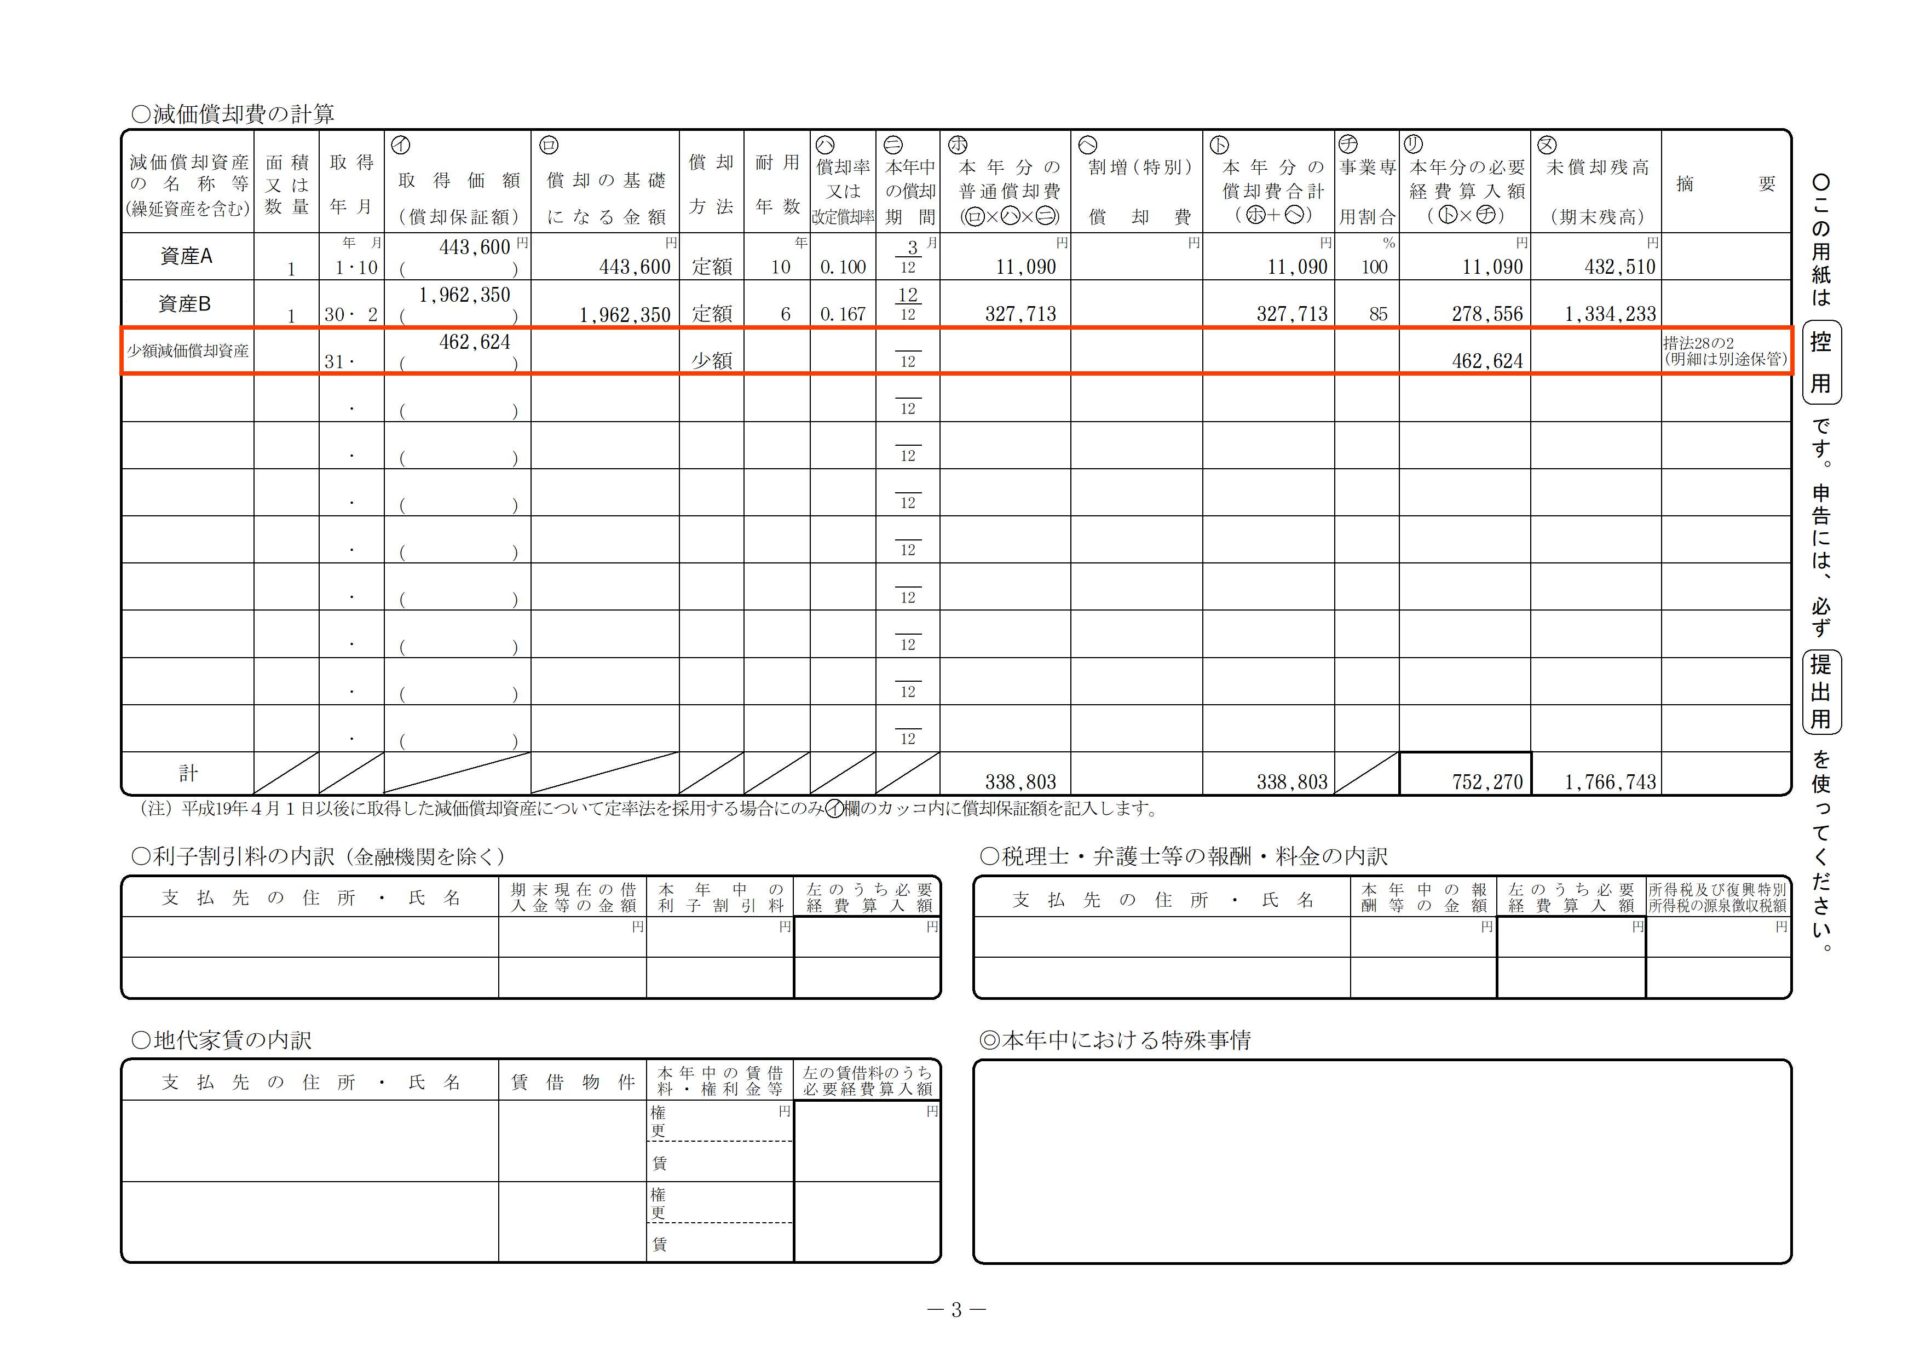
青色申告決算書の「減価償却費の計算」欄に、資産名や取得年月、取得価額を記載した上で、摘要欄に「少額減価償却資産の特例」や「措法28条の2」と明記して申告します。
なお、中小企業者等の少額減価償却資産の損金算入特例は、これまで2年ごとの税制改正で見直しや延長が繰り返されてきました。2026年度税制においても適用期限の延長および中小企業投資促進の観点から枠組みが維持されていますが、対象となる法人要件(従業員数要件等の見直し等)の厳格化トレンドには引き続き注視が必要です。
【少額減価償却資産の特例】に関するよくある質問(FAQ)
Q1:中古品を購入した場合でも特例の対象になりますか?
A1:対象になります。新品・中古品を問わず、事業の用に供した資産で取得価額が30万円未満であれば本特例を適用できます。
Q2:1台25万円のパソコンを15台(合計375万円)購入した場合はどうなりますか?
A2:年間上限額の300万円に達するまでの12台分(300万円)は本特例で即時償却が可能です。上限を超えた残りの3台(75万円)については、通常の減価償却(法定耐用年数4年)を行う必要があります。
Q3:免税事業者の個人事業主でもこの特例は使えますか?
A3:青色申告の承認を受けていれば、消費税の免税事業者であっても適用可能です。ただし免税事業者は「税込経理」となるため、税込価格が30万円未満である必要があります。
まとめ:適正な税務処理で確実な節税メリットを享受するために
少額減価償却資産の特例は、成長に向けた設備投資を迅速に費用化できる優れた制度です。しかし、事業供用のタイミングや単位判定の誤り、申告手続きの不備があると、本来得られるはずだった節税メリットを失うばかりか、追徴課税のリスクを招きます。
単年度の損金算入スピードを重視するのか、償却資産税の負担を避けるために一括償却資産を選ぶのかといった戦略的な視点も含め、要件を正確に把握した上で賢く制度を活用することが求められます。 (出典: 少額 減価 償却 資産 の 特例(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
