営業利益と経常利益の違いとは?決算書から本業の実力を見抜く極意
ビジネスの現場やニュースの決算報道で毎日のように目にする「営業利益」と「経常利益」。どちらも企業の収益力を示す基本指標ですが、その決定的な違いを部下や取引先に淀みなく解説できるビジネスパーソンは意外と多くありません。2つの数値を曖昧なまま捉えていると、企業の本当の健康状態を見誤る恐れがあります。
特に金利のある世界が定着し、為替の変動リスクが日常化した2026年現在、財務戦略が企業業績に与える影響はかつてないほど高まっています。両者の境界線を正しく理解することは、競合分析や自社の経営状況把握だけでなく、株式投資の成否を分ける必須の教養です。損益計算書の構造から現場で使える分析手法まで、企業の真の姿を浮き彫りにするポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:営業利益は「本業で稼いだ力」、経常利益は財務活動や副業も含めた「会社全体の総合力」を示す。
- 要点2:両者を分ける鍵は「営業外損益」であり、受取利息・配当金や為替差損益がダイレクトに反映される。
- 要点3:「営業赤字・経常黒字」のようなギャップに着目することで、見せかけの好決算に惑わされず企業の実態を見抜ける。
【決定的な違い】「本業の稼ぐ力」と「会社全体の総合力」を見分ける視点
営業利益と経常利益の最も根本的な違いは、「どの活動から生み出された利益か」という点にあります。
営業利益(Operating Income)が表すのは、企業が主力事業でどれだけ儲けたかという「本業の稼ぐ力」です。商品やサービスの企画・開発、販売といったコアビジネスの競争力がダイレクトに反映されます。ここがマイナスであれば、いくら売上が大きくても本業ビジネスモデルそのものが立ち行かなくなっているサインです。
対する経常利益(Ordinary Income)は、本業に加えて資金調達や余裕資金の運用など、継続的な財務活動の成果まで合算した「会社全体の総合力」を映し出します。日本では伝統的に「ケイツネ」と呼ばれ、企業の経常的な実力を測るバロメーターとして重宝されてきました。本業が堅調でも借入金の利息負担が重ければ経常利益は縮小し、逆に本業が振るわなくても手持ち資金の運用や配当収入が潤沢であれば経常利益を確保できます。
損益計算書(P/L)の5つの利益構造|粗利から当期純利益までのつながり
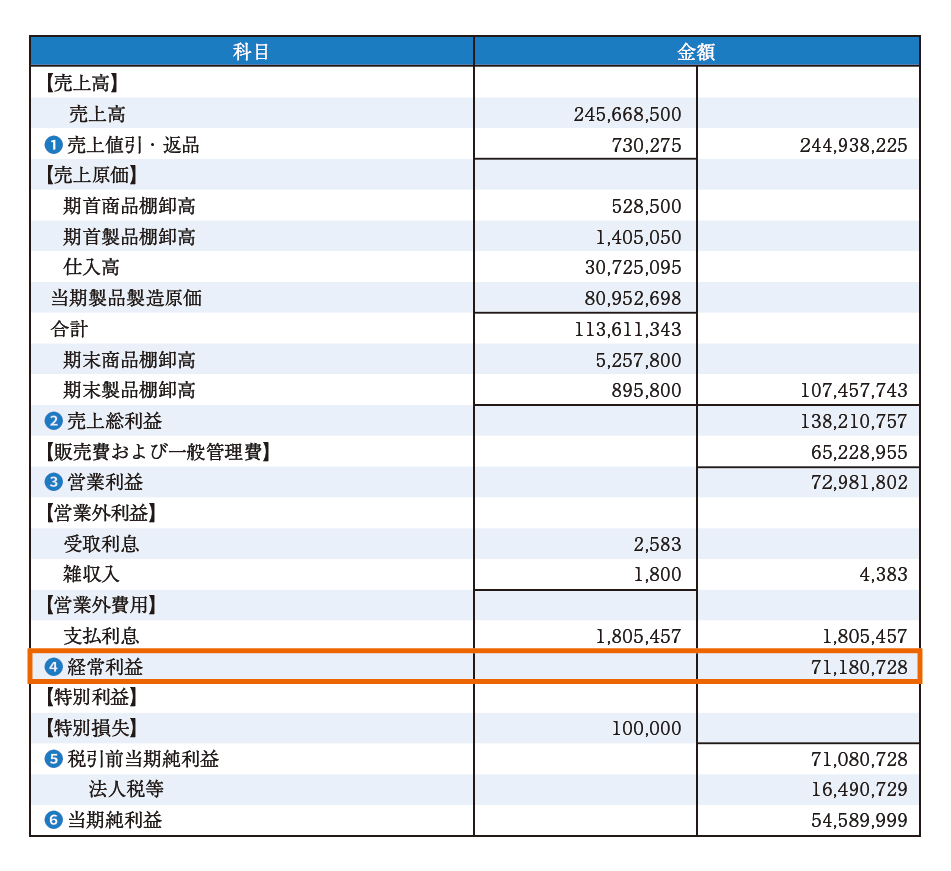
企業の成績表である損益計算書(P/L)には、上から順に5つの利益が階段状に並んでいます。この構造を俯瞰すると、売上高からどのような費用が差し引かれていくのかが一目瞭然です。
まず、売上高から仕入れや製造にかかった原価を引いたものが売上総利益(いわゆる粗利)です。粗利との違いで迷う人もいますが、粗利は製品・サービスそのものの付加価値の高さを示し、まだ人件費や広告宣伝費といった営業活動のコストは引かれていません。
この売上総利益から販管費を差し引いて算出するのが営業利益、そこに営業外損益を加減したものが経常利益です。さらにその先には、工場売却損や災害損失などの臨時イベントを反映する特別損益が控えており、税金を支払った後に最終的に手元に残る利益が当期純利益となります。損益計算書の見方を押さえる際は、どのステップで利益が増減しているかを追うことが分析の第一歩です。
【計算式と内訳】営業利益の計算方法と経常利益の算出ロジック
具体的な計算式を頭に入れておくと、決算速報の数字を見たときの解像度が劇的に上がります。
【営業利益の計算式】
売上総利益 - 販売費及び一般管理費(販管費)
販管費には、営業担当者の給料、オフィスの賃料、広告宣伝費、研究開発費、減価償却費などが含まれます。商品を売るために現場がどれだけ汗をかき、そこにどれだけの経費を投じたかを差し引くのが営業利益の計算方法です。
【経常利益の計算式】
営業利益 + 営業外収益 - 営業外費用
ここで加減される営業外収益・営業外費用が、2つの利益の分水嶺となります。主な内訳は以下の通りです。
・営業外収益:受取利息、有価証券の配当金、持ち分法による投資利益、為替差益など
・営業外費用:銀行借入に対する支払利息、社債利息、為替差損など
金利水準の上昇局面では支払利息の負担が膨らみ、為替が大きく乱高下する相場では為替差損益が経常利益を大きく左右します。これらは現場の営業努力とは別の、財務マネジメントの巧拙が如実に表れる領域です。
営業利益赤字・経常利益黒字の理由|財務諸表分析で見抜く企業の実態
決算書を読み解く醍醐味は、営業利益と経常利益のバランスから企業が直面している「本当のドラマ」を見抜くところにあります。特に注意深く観察すべきなのが、両者の符号が逆転するケースです。
代表的なパターンが「営業利益が赤字なのに、経常利益は黒字」という構図です。この現象が起きる主たる理由は、本業の不振を営業外収益が強力にカバーしていることにあります。例えば、過去に投資したグループ子会社からの配当金が巨額に入ってきた場合や、保有外貨資産に生じた為替差益によって、本業のマイナスが帳消しになるケースです。一見すると経常黒字で安心に見えますが、本業の稼ぐ力が衰退している事実に変わりはなく、持続可能性には黄信号が灯っています。
逆に「営業利益は大幅黒字なのに、経常利益が赤字転落」という事態も起こり得ます。多額の有利子負債を抱えていて金利負担に押し潰されているケースや、急激な円高による為替差損の直撃を受けたケースです。財務諸表の分析では、表面上の黒字・赤字に一喜一憂せず、利益の源泉が本業にあるのか、それとも財務の外部要因にあるのかを峻別する視点が欠かせません。
【業種別】営業利益率の目安と収益性を測るベンチマーク
企業の稼ぐ力を横並びで比較する際、利益の絶対額以上に重視される指標が「営業利益率(営業利益 ÷ 売上高 × 100)」です。売上高に対して本業で何%の利益を残せているかを示す数値で、規模の異なる競合他社を比較する物差しになります。
日本企業の営業利益率の目安は、全産業平均でおおむね5%〜6%程度が標準的な基準とされてきました。ただし、ビジネスモデルによって適正水準は大きく異なります。
・IT・情報通信・SaaS:仕入れ原価が小さくスケールメリットが効きやすいため、10%〜20%以上を叩き出す高収益企業が珍しくありません。
・製造業:素材調達や設備投資が重く、5%〜8%前後が一般的な目安となります。独自技術を持つ優良メーカーは10%超を誇ります。
・卸売・小売・飲食業:薄利多売の構造になりやすく、1%〜3%台で着地することが一般的です。在庫回転率の高さで利益額を積み上げる戦い方をとります。
自社や分析対象の企業が業界のベンチマークに対して上回っているのか下回っているのかを確認することで、価格支配力やコスト管理の優位性が鮮明に見えてきます。
【営業利益・経常利益】に関するよくある質問(FAQ)
Q1:営業利益と粗利(売上総利益)はどちらを優先して見るべきですか?
A1:事業の目的によって異なりますが、ビジネス全体の健全性を測る上では営業利益が優先されます。粗利は製品の魅力や原価率の良し悪しを示しますが、販売のための人件費や広告宣伝費をかけすぎていれば会社にお金は残りません。販管費を吸収した上で手元に残る営業利益こそが、実質的な本業の収益力を証明します。
Q2:海外の決算短信では経常利益を見かけないのはなぜですか?
A2:国際会計基準(IFRS)や米国会計基準(US-GAAP)には、日本基準の「経常利益」に相当する区分が存在しないためです。グローバル市場では、本業の力を示す営業利益と、すべての損益を含んだ当期純利益(Net Income)を重視する文化が定着しています。日本企業でもIFRS採用企業が増えており、比較分析の際は会計基準の違いに注意が必要です。
Q3:銀行が融資審査で最も警戒するのは営業利益と経常利益のどちらですか?
A3:銀行は「営業利益」を極めて厳しくチェックします。営業外収益は一時的な為替変動や配当など不確実な要素が含まれる一方、営業利益は借入金を本業のキャッシュフローで返済し続けられるかをダイレクトに示すためです。営業赤字が続く企業は、いくら経常利益が黒字であっても本質的な返済能力に疑問符がつきます。
まとめ:数字の裏にある「企業の真の姿」を読み解くために
営業利益と経常利益は、似て非なる2つの視座を私たちに提供してくれます。本業の競争力を確かめたいなら営業利益に目を凝らし、金利負担や為替リスクへの耐性を含めた組織全体の生存能力を測りたいなら経常利益を精査する――この使い分けができるだけで、ニュースの見出しに踊らされることはなくなります。
損益計算書を構成する売上総利益から当期純利益への流れを一本のストーリーとして捉え、どの項目が企業の足を引っ張り、どの項目が収益を支えているのかを紐解く習慣をつけてみてください。決算書の無機質な数字の奥にある、経営陣の意図や事業の真実がはっきりと見えてくるはずです。 (出典: 営業 利益 経常 利益(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
