【2026年最新】元利とは?知らなきゃ大損する返済方式の罠と計算の仕組み
マイホームの購入や各種ローンの契約時、必ずと言っていいほど目にする「元利(がんり)」という金融用語。マイナス金利解除以降、金利のある世界が定着した2026年の今、この言葉の本質をあやふやにしたまま借入を行い、後から重い利息負担に苦しむケースが目立っています。
専門用語のように見えて、その構造は極めて明快です。基本となる仕組みと返済方式の決定的な違いを把握しておくことが、生涯で数百万円単位の資産を守る防衛策になります。
📌 【この記事の重要ポイントまとめ】
- 要点1:元利とは「元金(借りた額)+利息(手数料)」の合算であり、すべての借入・運用の基本単位。
- 要点2:住宅ローンの「元利均等」と「元金均等」は毎月の家計負担と総返済額で劇的な差が生まれる。
- 要点3:利息計算の仕組みを理解し、適切なタイミングで繰り上げ返済を行うことが最大のコスト削減策。
【基本概念】元利とは何か?元金と元利の違いや元利金との関係を整理
元利とは、一言で表せば「元金(がんきん)」と「利息(りそく)」を足し合わせた合計金額を指します。金融機関の契約書類では「元利金(がんりきん)」と表記されることもありますが、意味する内容は同一です。
日常の金融取引で頻出する「元金」と「元利」の違いを整理すると、次のようになります。
・元金(がんきん):借入をした最初の金額(借りたお金そのもの)や、預金・投資に投じた元手資金。
・元利(がんり / 元利金):元金に、利用期間や利率に応じて発生した「利息」を加えた総額。
お金を借りた側から見れば「完済までに支払わなければならないすべての金額」であり、お金を預けた側から見れば「元手に増えた利息を足して戻ってくる総受取額」を意味します。この基本概念を押さえることが、あらゆる金融商品を見極める第一歩です。
知らずに選ぶと数百万円の差?「元利均等返済」と「元金均等返済」の決定的な違い
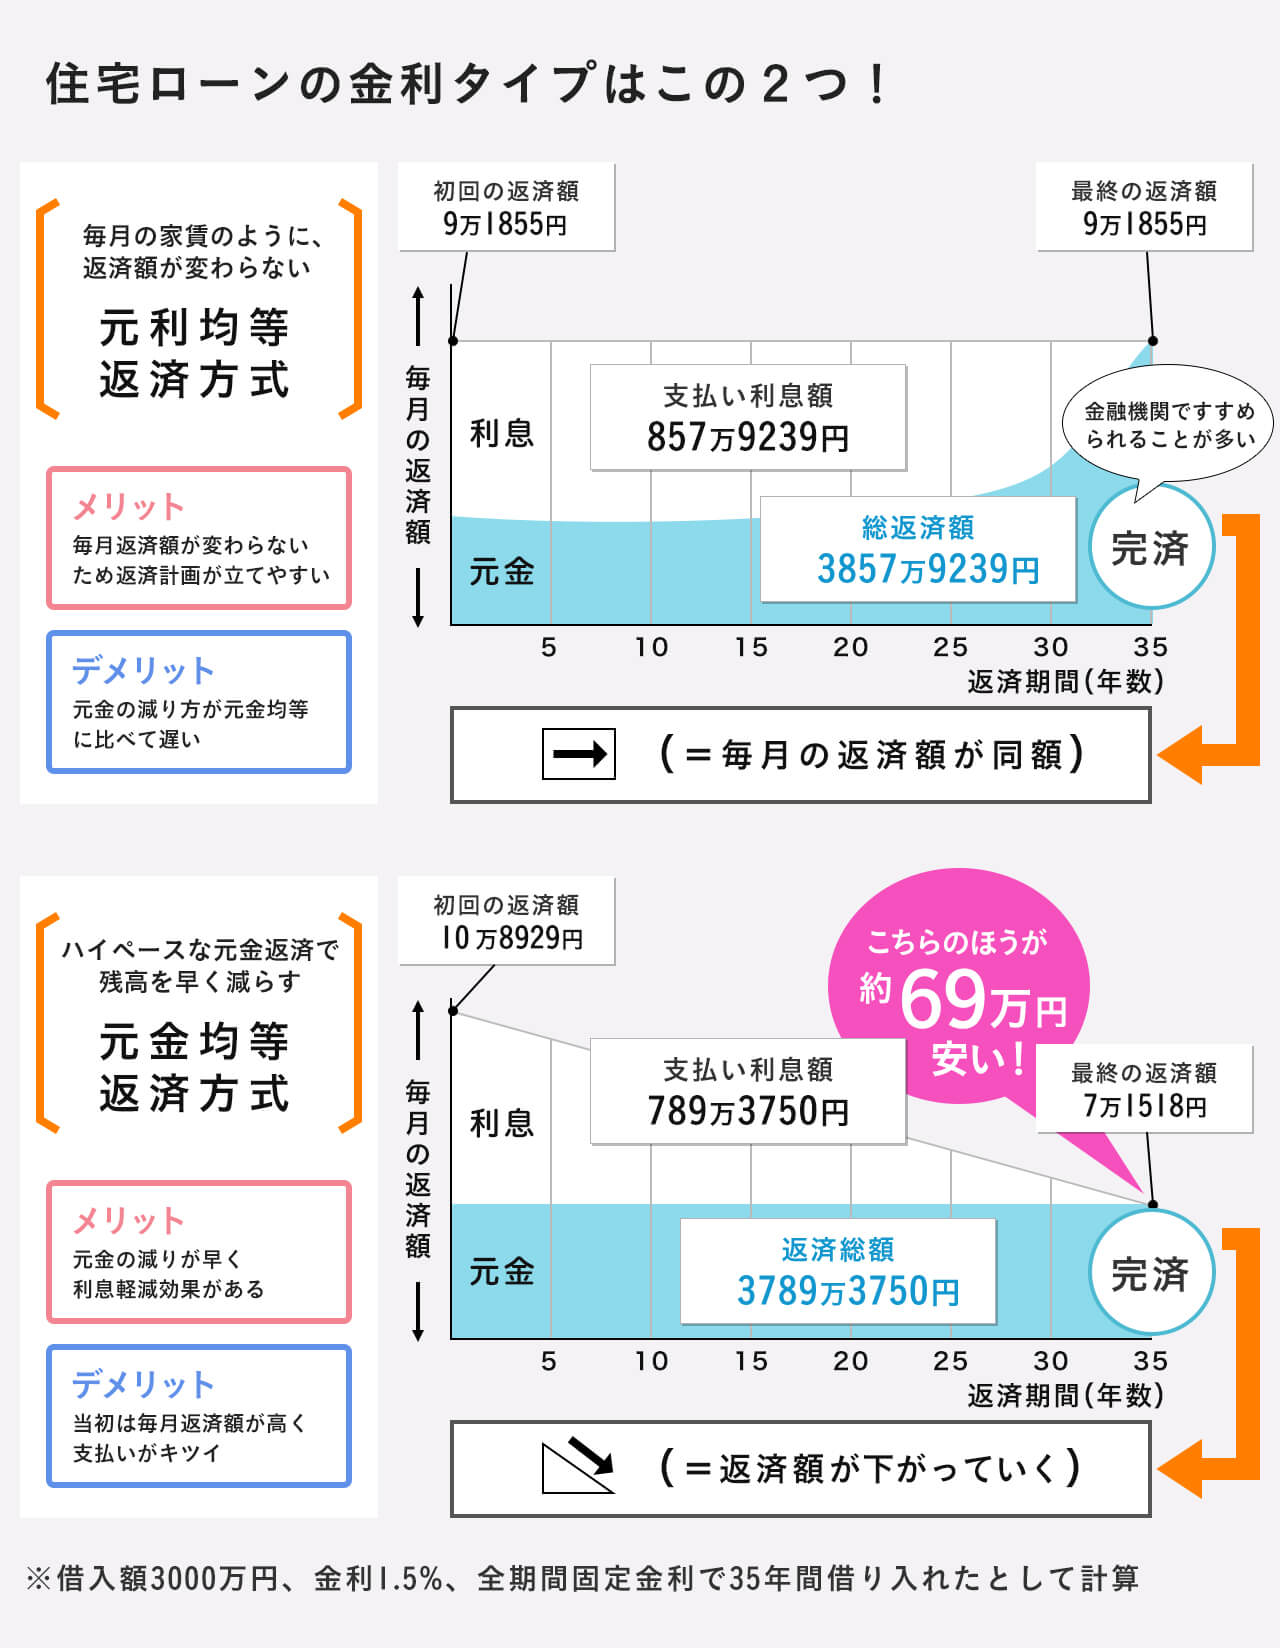
住宅ローンや各種マイカーローンを組む際、最大の分岐点となるのが「元利均等返済(がんりきんとうへんさい)」と「元金均等返済(がんきんきんとうへんさい)」の選択です。名前は似通っていますが、毎月の返済内訳と家計への影響はまったく異なります。
【元利均等返済の特徴】
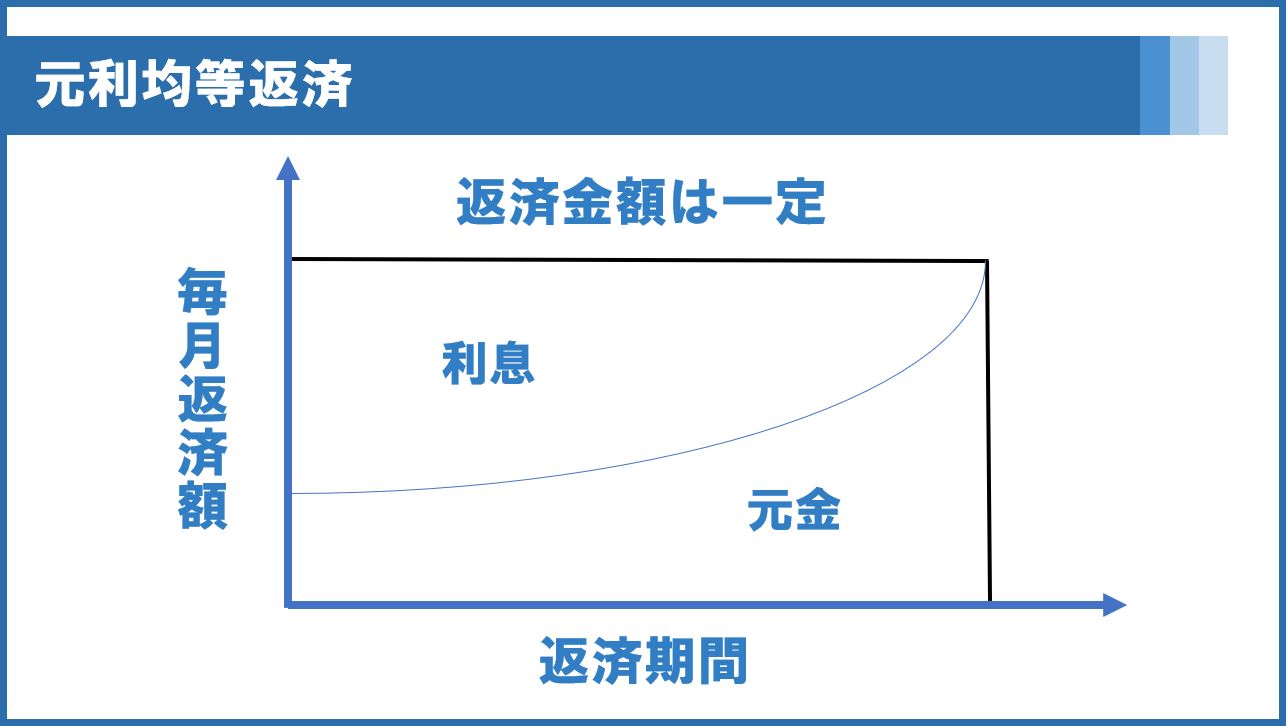
毎月の「元金+利息」の支払合計額が常に一定となる返済方式です。返済スタート当初は支払額の大半を利息が占め、元金の減りが遅いというデメリットがある一方、毎月の返済額が固定されるため家計の資金計画が立てやすいメリットがあります。日本の住宅ローン利用者の大半がこの方式を選んでいます。
【元金均等返済の特徴】
毎月返済する「元金部分」を均等に割り、そこに残高に応じた利息を上乗せして支払う方式です。返済開始直後の支払額が最も重くなりますが、元金がハイペースで減っていくため、完済までの利息負担を最も低く抑えられるのが強みです。
「手元のキャッシュフローを安定させたいのか」「トータルの支払利息を徹底的に削りたいのか」によって、選ぶべき方式は明確に分かれます。
【試算】住宅ローン元利返済の実態|元利均等シミュレーションと返済総額比較
金利上昇傾向にある現在、借入条件によって両者にどれほどの差が生じるのか。具体的な数値でシミュレーションを行ってみます。
【試算条件】
借入額:4,000万円 / 返済期間:35年 / 固定金利:年1.8%(ボーナス払いなし)
・元利均等返済の場合:
毎月の返済額:約128,500円(35年間一定)
総返済額:約5,397万円(うち利息総額:約1,397万円)
・元金均等返済の場合:
返済初月の支払額:約155,200円(返済が進むにつれ徐々に減少、最終月は約95,300円)
総返済額:約5,263万円(うち利息総額:約1,263万円)
この試算では、元金均等返済を選ぶことで総支払額に約134万円の差が出ます。借入額が5,000万円、6,000万円と増えたり、金利が高くなったりするほど、その開きは200万〜300万円規模へと拡大します。初期の支払い余力がある世帯にとっては、元金均等の選択肢が有力な節約手段となります。
元利合計計算方法と利息計算式|単利と複利の仕組みを押さえて賢く試算
借り入れだけでなく、定期預金や資産運用を考える上でも「元利合計計算方法」の理解は欠かせません。利息の計算には大きく分けて「単利(たんり)」と「複利(ふくり)」の2つのルールが存在します。
1. 単利の計算式
当初預けた元金に対してのみ利息が発生する仕組みです。
・利息 = 元金 × 年利率 × 期間(年)
・元利合計 = 元金 + 利息
(例:100万円を年利2%で3年間単利運用 = 利息6万円、元利合計106万円)
2. 複利の計算式
一定期間ごとに生じた利息を元金に組み入れ、新たな元金に対して利息を計算する仕組みです。「利息が利息を生む」構造のため、期間が長期になるほど資産の増え方が加速します。
・元利合計 = 元金 ×(1 + 年利率)^年数
(例:100万円を年利2%で3年間複利運用 = 100万円 × (1.02)^3 = 元利合計約106万1,200円)
借入においては複利計算が適用されると利息負担が膨らみやすく、資産運用では複利を味方につけることで資産形成が加速します。利息計算の前提がどちらになっているかを確認する姿勢が大切です。
資産運用でも使われる「元利継続」と「元金継続」の違いとは?
「元利」という言葉は、銀行の定期預金を満期処理する際の設定項目としても頻繁に登場します。ここでの選択肢が「元利継続」と「元金継続」です。
・元利継続(がんりけいぞく):
満期を迎えた際、元の預金元金に受け取った利息(税引き後)を加えた金額を、そのまま次の満期に向けて新たな定期預金として預け替える方式。自動的に複利効果が得られるため、使う予定のない余裕資金を効率よく増やしたい場合に適しています。
・元金継続(がんきんけいぞく):
満期時に元金部分のみを同じ期間の定期預金として継続し、発生した利息分だけを普通預金口座などへ払い戻す方式。定期的に利息収入を手元で受け取り、生活費やお小遣いとして使いたい場合に向いています。
定期預金の金利が復活している昨今、目的に応じてこの2つを適切に設定し分けることが求められます。
金利ある世界を生き抜く防衛術|繰り上げ返済効果を最大化するポイント
すでに元利均等返済でローンを組んでいる場合でも、利息負担を大きく減らす強力な手段があります。それが「繰り上げ返済」です。
繰り上げ返済した資金は、全額がそのまま「元金の返済」に充てられます。本来支払うはずだった期間分の利息が丸ごとカットされるため、以下のような劇的な効果を生み出します。
・期間短縮型:毎月の返済額は変えず、完済時期を前倒しする手法。利息軽減効果が極めて高い。
・返済額軽減型:返済期間は据え置いたまま、毎月の返済負担を軽くする手法。家計の月々のゆとりを確保したい場合に有効。
特に元利均等返済では、返済開始からの期間が浅い段階(元金残高が多い時期)に繰り上げ返済を行うほど、削減できる利息総額が大きくなります。手元の生活防衛資金を確保した上で、余剰資金を賢く元金圧縮に回すことが、金利上昇に対する最大の自衛策です。
【元利 と は】に関するよくある質問(FAQ)
Q1:元利均等返済の途中で元金均等返済に変更することはできますか?
A1:金融機関によって対応が分かれますが、手数料を支払うことで条件変更が可能な場合があります。ただし、変更後は毎月の返済額が一時的に増額となるため、無理のない家計収支が保てるかどうかの再審査が必要になるケースが一般的です。
Q2:リボ払いにおける元利均等と元金均等の違いは住宅ローンと同じですか?
A2:基本的な計算ロジックは同じです。クレジットカードの「With-Out(元金定額リボ)」は元金均等に近く、「With-In(元利定額リボ)」は元利均等に相当します。元利定額リボは毎月の支払いが一定で手軽に見える反面、元金が減りにくく手数料総額が膨らみやすいため注意が必要です。
Q3:繰り上げ返済をする際、手数料はどのくらいかかりますか?
A3:インターネットバンキング経由の手続きであれば無料とする金融機関が主流です。一方、銀行窓口で書面手続きを行う場合は、1回あたり数千円から数万円の手数料が発生することがあります。原則としてオンラインからの手続きを推奨します。
まとめ:元利の構造を見極めて賢いマネープランの実現へ
金融取引の基礎である「元利」は、借入における総支払額の決定要因であると同時に、運用におけるリターンの源泉でもあります。
特に数千万円規模の借入となる住宅ローンにおいては、元利均等と元金均等の仕組みを正しく把握し、将来的なシミュレーションを行った上で選択することが不可欠です。言葉の表面的な印象に惑わされず、数字の裏にある内訳を見極め、確かなマネープランを組み立てていきましょう。 (出典: 元利 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
