固定資産税の計算で損しない!税額の仕組みと軽減措置の裏ワザ徹底解説
春先から初夏にかけて自治体から届く固定資産税の納税通知書を開き、「なぜこれほど高いのか」「どのような根拠で課税されているのか」と頭を抱えるマイホーム所有者は後を絶ちません。土地や建物を所有する限り毎年払い続ける固定資産税ですが、その算出ロジックは専門用語が多く、一般の納税者にとってはブラックボックスになりがちです。
行政の税額決定プロセスにおいて、適用されるべき特例の漏れや評価額の算定ミスが起きるケースはゼロではありません。2026年時点の最新ルールを押さえつつ、知らなければ損をする土地・建物の税額計算の基本から、大幅な減額を可能にする軽減措置の実態、さらには払い過ぎを防ぐための自衛策まで徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税は「固定資産税評価額×標準税率1.4%」が基本で、市街化区域では都市計画税(上限0.3%)も加算される。
- 要点2:住宅用地特例(最大6分の1)や新築住宅の減額措置(3〜5年間で税額半減)を知らないと大幅な過払いに直結する。
- 要点3:課税明細書の記載漏れや評価替えのタイミングを注視し、疑わしい場合は自治体への確認や審査申出で是正が可能。
【基礎知識】土地・建物における固定資産税の計算方法と都市計画税の違い
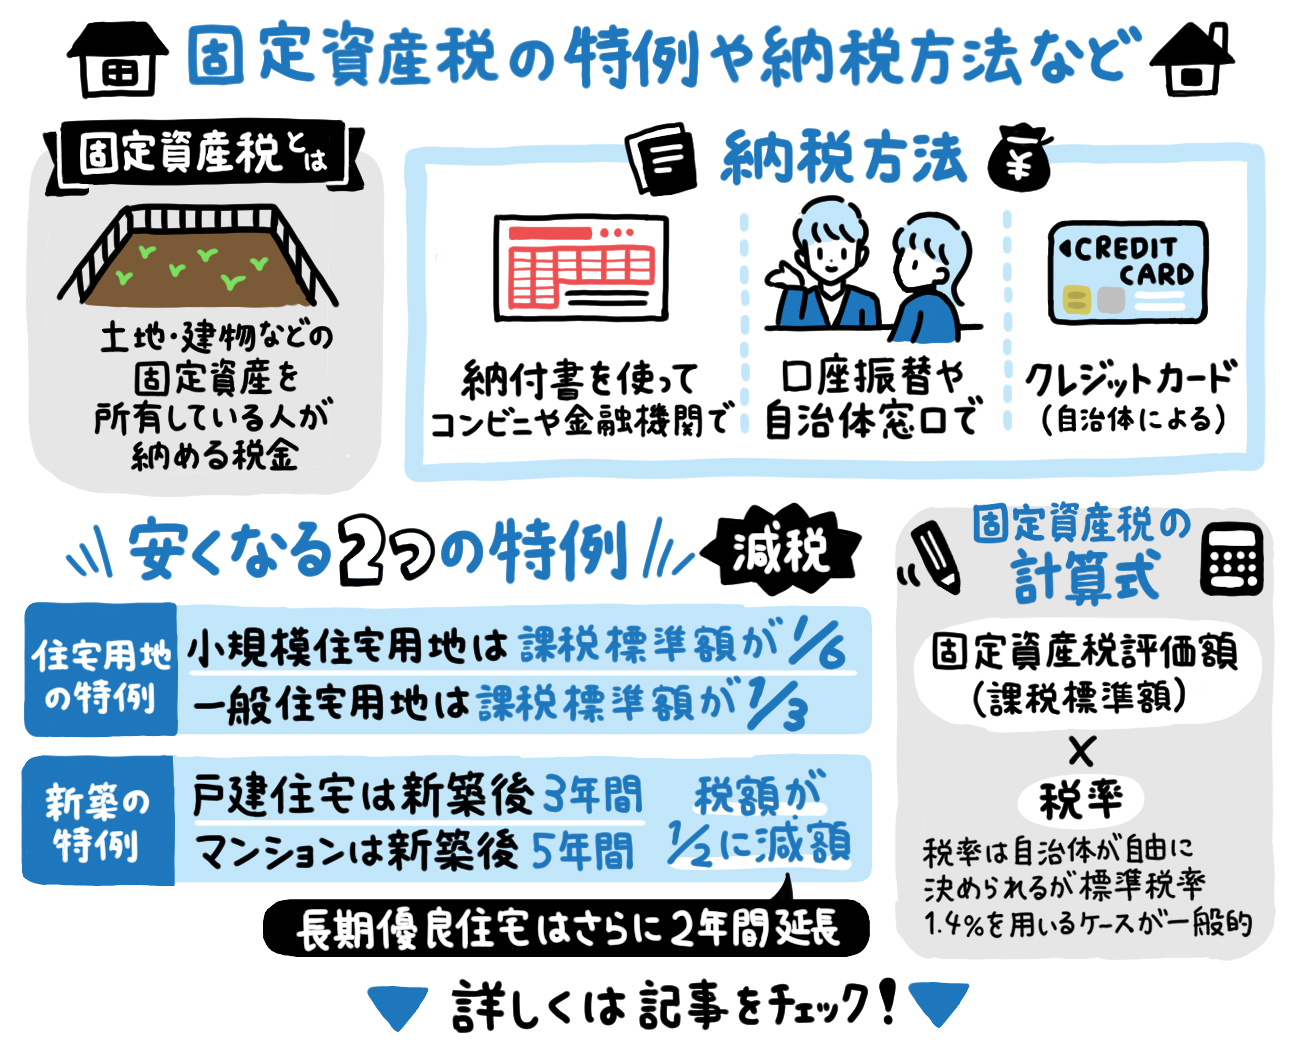
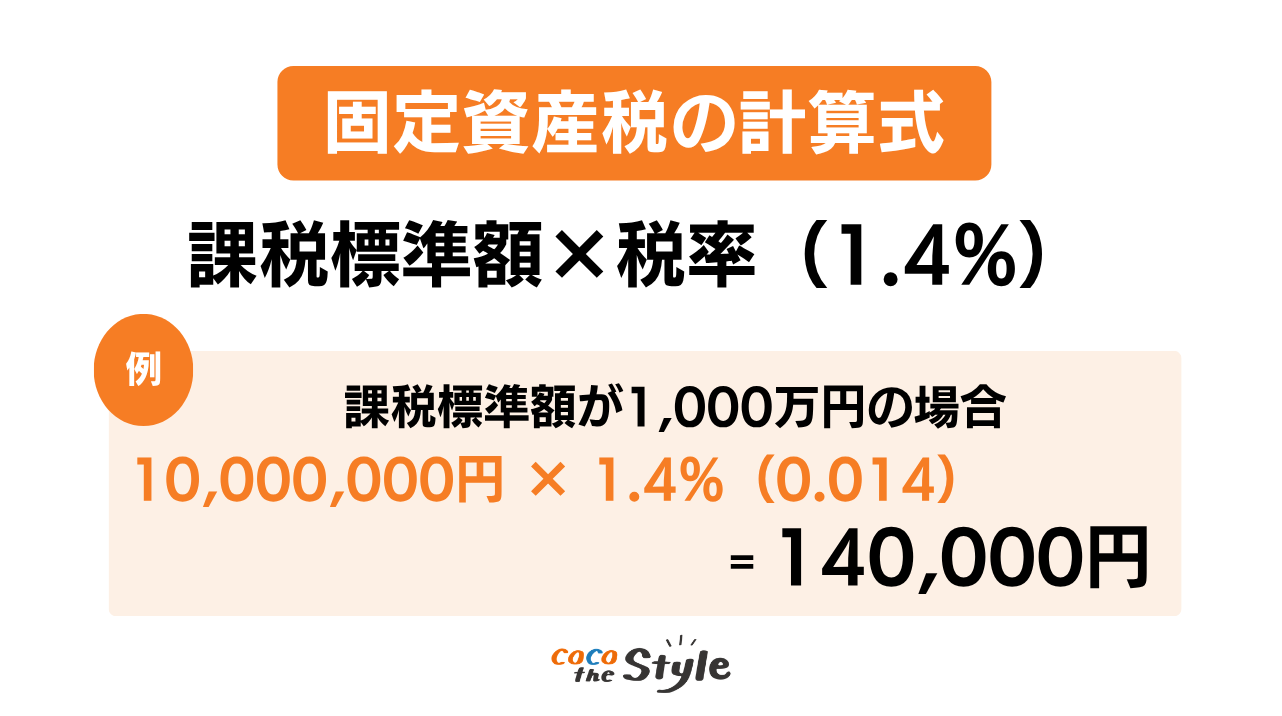
固定資産税の算出式そのものは非常にシンプルです。原則として、市町村(東京23区は都)が定めた「課税標準額」に標準税率の1.4パーセントを乗じることで年間の税額が確定します。
注意すべきは、計算のベースとなる金額が「実際の購入価格(実勢価格)」や「建築費用」ではないという点です。自治体の台帳に登録された「固定資産税評価額」を基礎とし、そこに各種の特例や負担調整措置を加味したものが課税標準額となります。
都市部に物件を所有している場合、固定資産税とあわせて「都市計画税」が合算請求されるのが一般的です。都市計画税の計算方法は、同じく課税標準額に対して制限税率上限0.3パーセントを乗じる仕組みです。両者の違いをまとめると下表のようになります。
【固定資産税と都市計画税の基本比較】
・固定資産税:税率1.4%(標準)/用途:自治体の一般財源/課税対象:全国の土地・家屋・償却資産
・都市計画税:税率0.3%(上限)/用途:道路や公園など都市計画事業/課税対象:原則として市街化区域内の土地・家屋
これらは合算して1枚の納税通知書で送付されるため、手元の通知書に記載された税額が「1.4%+0.3%=最大1.7%」の内訳になっているかを確認することが、正確な計算への第一歩です。
【調べ方】固定資産税評価額の確認手順と実勢価格との関係性
自力で正確な税額をシミュレーションするためには、対象不動産の固定資産税評価額を正しく把握しなければなりません。評価額の調べ方は主に3つのルートが存在します。
すでに不動産を所有している場合は、毎年4月〜5月頃に郵送されてくる「課税明細書(納税通知書に同封)」を確認するのが最も手軽です。明細書内の「価格」または「評価額」欄に記載された数字が、その年度の基準価格となります。
これから購入を検討している物件や明細書を紛失した場合は、役所の資産税課窓口で「固定資産評価証明書」を取得するか、毎年4月1日から最初の納期限までの期間に実施される「縦覧帳簿の縦覧」「固定資産課税台帳の閲覧」を利用します。縦覧期間中であれば、近隣の類似物件の評価額と比較・確認することも可能です。
評価額の目安として、土地は国土交通省が公表する公示価格の約7割、建物は新築時でおおむね再建築価格(同等の建物を再建した場合の費用)の5〜7割程度に設定されます。市場で取引される実勢価格とは異なる基準で算定されている点を理解しておく必要があります。
【知らなきゃ損】住宅用地特例で土地が6分の1に!新築の軽減措置と適用期限
マイホームにかかる税金を劇的に圧縮しているのが、国が設けている強力な税制優遇措置です。これらが正しく適用されていないと、毎年数十万円単位で税額が跳ね上がってしまいます。
土地に対する最大の優遇が「住宅用地特例」です。住宅の敷地として使われている土地は、広さに応じて課税標準額が大幅に減額されます。
・小規模住宅用地(200平方メートル以下の部分):課税標準額が6分の1(都市計画税は3分の1)
・一般住宅用地(200平方メートルを超える部分):課税標準額が3分の1(都市計画税は3分の2)
一方、建物に対しても新築時の減額特例が存在します。新築一戸建てや新築マンションを取得した場合、居住用部分の床面積120平方メートル相当分まで、固定資産税額が3年間(認定長期優良住宅や3階建て以上の耐火・準耐火建築物は5年間)半額(2分の1)に減額されます。
この新築軽減措置には期限が定められており、一般的な一戸建てでは4年目(5年特例の場合は6年目)から本来の税額へ戻るため、「突然税金が跳ね上がった」と驚く家庭が少なくありません。通知書が届いた際は、減額特例が適用期間中であるか、特例終了後の通常税額かを照らし合わせることが極めて重要です。
【築年数と税金】経年減点補正率でいつ安くなる?戸建てとマンションの年間相場
建物は年数が経過するにつれて価値が減少するため、自治体は「経年減点補正率」を用いて築年数ごとの評価額を引き下げます。建物の構造によって価値の下がり方と税金が安くなる時期のカーブは大きく異なります。
木造一戸建ての場合、経年減点補正率は築15年〜20年程度で下限値(新築時の20%程度)に達し、税額の引き下げペースは比較的早いです。これに対して、鉄筋コンクリート(RC)造が中心のマンションは法定耐用年数が47年と長く設定されているため、補正率の低下が緩やかで、築20年を超えても評価額があまり下がりません。
ファミリー向け物件における固定資産税の年間相場の目安は以下の通りです。
・新築一戸建て(木造・敷地30〜40坪):年間10万〜15万円(当初3年間は軽減適用で7万〜10万円前後)
・築15年一戸建て:年間6万〜9万円程度
・新築分譲マンション(RC造・専有70平米前後):年間15万〜25万円(当初5年間は軽減適用で10万〜15万円前後)
・築20年マンション:年間12万〜18万円程度
マンションは土地の持ち分が小さく住宅用地特例の恩恵を受けにくい一方、建物評価が高く維持されるため、戸建てに比べて年間の負担額が高止まりしやすい傾向にあります。
【シミュレーション】エクセルで自作できる試算手順と高すぎる時の見直し理由
マイホームの購入前や毎年の資金計画において、固定資産税をエクセル(Excel)でシミュレーションしておくと無理のない家計管理が可能です。自作シートを作成する場合、以下のステップで数式を組み込みます。
1. 土地評価額と敷地面積を入力し、200平方メートル以下の部分に「評価額×1/6」を掛けて土地の課税標準額を算出。
2. 建物評価額に経年減点補正率を掛け、新築特例期間中は「税額×1/2」となる条件付き数式を設定。
3. 土地・建物の各課税標準額に「1.4%(固定資産税)」および「0.3%(都市計画税)」を乗じて合算。
もし試算結果や近隣相場と比べて手元の税額が「高すぎる」と感じた場合、いくつかの見直し理由が浮上します。
代表的な要因は、「住宅用地特例の適用漏れ(更地扱いになっている)」「建物の床面積や構造区分の入力ミス」「過去の増改築部分の過大評価」などです。全国の自治体では3年に一度の「評価替え」が実施されますが、評価額が据え置かれる中間年であっても、課税ミスが見つかれば遡及して還付を受けられる可能性があります。課税明細書の「地目」「現況地目」「軽減税額」の欄を細部まで点検することが欠かせません。
【納付の実務】納付書はいつ届く?お得な支払い方法と注意点
固定資産税の納付書は、毎年4月中旬から5月上旬にかけて自治体から郵送されます。納付方法は「年4回の分割納付(一般的に5月・7月・12月・翌年2月など自治体指定)」または「全額一括納付」から選択可能です。一括納付を行っても以前のような前納報奨金(割引)は廃止された自治体が大半ですが、払い忘れを防ぐメリットがあります。
近年は支払いチャネルが多様化しており、支払い方法の選び方次第でポイント還元などのメリットを得られます。
・スマホ決済アプリ(PayPay、楽天ペイ、au PAY、d払いなど):地方税統一QRコード「eL-QR」を読み取ることで自宅から24時間決済が可能。ポイント付与条件は各社サービスに準拠。
・クレジットカード納付:「地方税お支払サイト」等から納付可能。所定のシステム利用料(決済手数料)が発生するため、還元率とのバランス確認が必須。
・口座振替・金融機関窓口・コンビニ決済:手数料不要で最も確実な納付手段。
納期限を1日でも過ぎると年率ベースの延滞金が発生するため、キャッシュレス決済や口座振替を活用した計画的な納付管理が求められます。
【固定 資産 税 計算】に関するよくある質問(FAQ)
Q1:新築後4年目(マンションは6年目)に急に固定資産税が高くなったのはなぜですか?
A1:新築住宅に適用されていた「固定資産税の2分の1減額措置」の期限が終了したためです。一般の一戸建ては3年間、マンションや長期優良住宅は5年間で特例が切れるため、本来の通常税額に戻ったことが原因です。
Q2:古家を解体して更地にしたら固定資産税が6倍になると聞きましたが本当ですか?
A2:住宅が建っている土地に適用される「住宅用地特例(最大6分の1減額)」が解除されるため、土地の課税標準額が上がります。ただし、負担調整措置が働くため実際の税額が単純に6倍ぴったりになるわけではありませんが、税負担が3〜4倍程度に大幅増額となるケースは一般的です。
Q3:課税明細書を見て評価額に納得がいかない場合、どこに相談すればよいですか?
A3:まずは物件が所在する市区町村の「資産税課(税務課)」の窓口に問い合わせ、算出根拠の説明を求めてください。明らかな計算誤りや特例漏れであればその場で修正対応されます。価格そのものに不服がある場合は、納税通知書の交付を受けた日の翌日から3か月以内に「固定資産評価審査委員会」へ審査の申出を行う法的手続きが用意されています。
まとめ:正確な計算手順を理解して納得の不動産管理を
固定資産税は、自治体から送られてくる請求通りに納めるだけでなく、所有者自身がその計算構造と軽減措置の仕組みを把握しておくべき重要な税金です。住宅用地特例や新築減額措置の適用状態、建物の経年変化に応じた評価額の推移を定期的にチェックすることで、思わぬ過払いや家計の急変を未然に防ぐことができます。
納付通知書が手元に届いたら、単に合計金額を見るだけでなく、課税明細書に記載された評価額や特例の有無を丁寧に照合し、賢く計画的な資産管理を実践してください。 (出典: 固定 資産 税 計算(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
